El aeropuerto de Girona, entre la caída del pasaje y la capacidad disponible

Los datos de julio publicados por Aena confirman el cuarto mes consecutivo de caída de viajeros en Girona-Costa Brava, mientras Reus firma su mejor mes de la serie histórica. Detrás del contraste hay un pulso por las tasas, una infraestructura infrautilizada y una conversación pendiente sobre qué papel juega ese aeropuerto en el sistema logístico catalán.
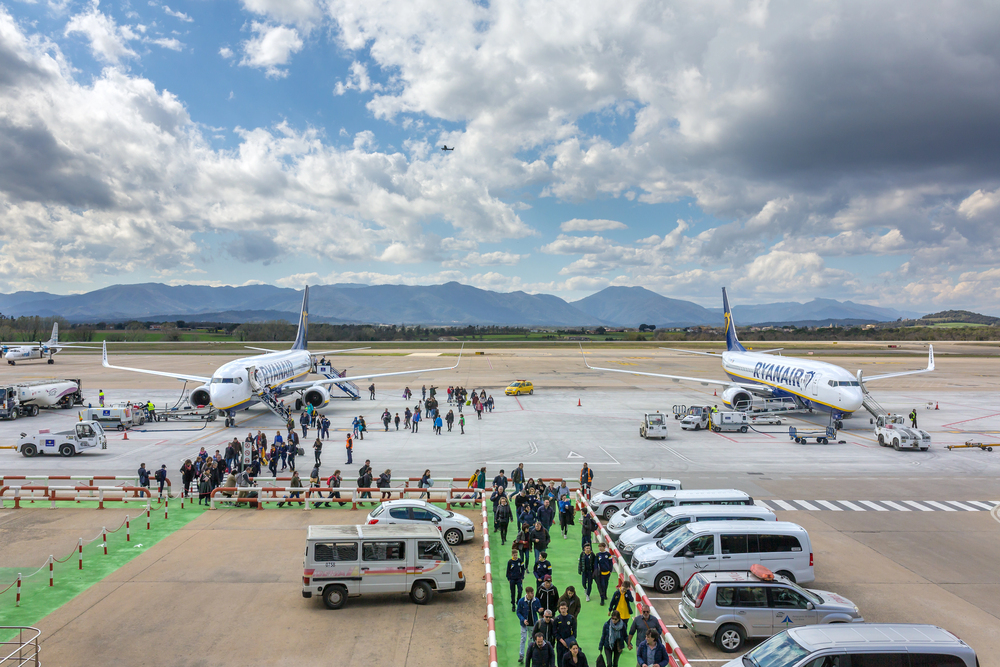
El aeropuerto de Girona-Costa Brava cerró julio con 320.926 pasajeros, un 1,9% menos que en el mismo mes del año anterior, cuando fueron 327.075. Es el cuarto mes consecutivo de descensos interanuales desde abril. En los siete primeros meses del año han pasado por las instalaciones de Vilobí d’Onyar 1.153.755 personas, después de un primer semestre que ya se había cerrado un 7,3% por debajo del anterior.

Hasta aquí, la lectura convencional: Girona encoge. Pero el mismo boletín contiene un dato que apunta en dirección contraria y que merece más atención de la que ha recibido.

Menos viajeros, más movimientos

En julio se registraron 3.553 despegues y aterrizajes, un 9% más que los 3.261 de un año antes. Y desde enero el aeropuerto ha superado las 17.000 operaciones, un 6,5% más que en el mismo periodo de 2025.

Es decir: menos pasajeros y más vuelos. La combinación indica un cambio de composición del tráfico, no solo una contracción. Aviones más pequeños o menos llenos, más aviación general, escuela de vuelo, ejecutiva y chárter, y menos flujo masivo de bajo coste en las rutas troncales. Una infraestructura que trabaja más horas para mover menos gente es, financieramente, un problema; operativamente, es otra cosa: es capacidad disponible.

El factor Ryanair

El origen del retroceso es conocido. Ryanair concentra la gran mayoría del tráfico de Vilobí y anunció el pasado 5 de marzo un recorte de capacidad de alrededor del 11% para la temporada de verano, equivalente a unos 240.000 asientos. La compañía enmarcó la decisión en su pulso con Aena por las tasas aeroportuarias y en su rechazo frontal a la propuesta del gestor para el nuevo periodo regulatorio.

El pulso no es exclusivo de Girona: la aerolínea ha retirado más de 1,2 millones de plazas del conjunto de aeropuertos regionales españoles en los últimos ejercicios. Pero en Girona el efecto es más visible porque la dependencia de un solo operador es casi total, y porque la Costa Brava utiliza ese aeropuerto como puerta de entrada principal de los mercados británico, alemán y nórdico. En julio, de hecho, el Reino Unido siguió siendo el primer origen con 99.462 pasajeros, un 8,7% más, seguido de Alemania con 42.633: la demanda existe, la oferta de asientos es la que se ha reducido.

El contraste con el resto de la red catalana afila el diagnóstico. Reus cerró julio con 235.986 viajeros, un 6,1% más, y firmó el mejor mes de toda su serie histórica, superando el máximo anterior de agosto de 2025. El Prat movió 5.871.137 pasajeros, un 6% más. La caída no es catalana: es de Girona.

La pregunta que le corresponde al sector logístico

Aquí es donde la conversación puede salir del debate turístico, que está bloqueado desde hace años, y entrar en terreno más útil.

Girona dispone de una pista larga, capacidad de handling sobrada, suelo aeroportuario disponible y una posición privilegiada: junto a la AP-7 y el corredor hacia Francia, en el eje que conecta el área metropolitana con la frontera. A pocos kilómetros, en Vilamalla, avanza la terminal intermodal con proyecto constructivo para implantar el ancho internacional, la más adelantada de las cuatro que Cimalsa tiene previstas.

Sobre el papel, es la combinación que cualquier promotor logístico buscaría: pista infrautilizada, ferrocarril en ancho UIC a corta distancia, autopista y suelo. El propio gestor aeroportuario lleva tiempo trabajando en una estrategia comercial e inmobiliaria para ampliar hangares e incorporar nuevas actividades logísticas, además de impulsar el transporte de carga, un segmento que en Girona ha sido históricamente residual.

La conversación pendiente es si ese impulso merece dejar de ser una línea en un plan director. La carga aérea catalana crece con fuerza, pero lo hace concentrada en El Prat, con las limitaciones de espacio que eso implica y con un aeropuerto que compite por cada metro cuadrado entre pasaje, carga y servicios. Una parte de ese tráfico —el que no necesita conexión intercontinental directa, el que trabaja con camión hacia Europa, el chárter de mercancía o el segmento express— podría plantearse en otra ubicación si existiera la infraestructura y el incentivo tarifario.

Y el AVE, siempre en el horizonte

El otro elemento que reordenaría la ecuación es la futura estación de alta velocidad en el propio aeropuerto, cuyo estudio informativo se aprobó en febrero de 2025 con un coste estimado de 126,7 millones de euros y una previsión de unos 3,1 millones de usuarios. Con ella, Girona dejaría de ser un aeropuerto local para convertirse en una alternativa real y complementaria a El Prat, con acceso rápido a Barcelona y captación de demanda del sur de Francia.

Sigue sin fecha de obra.

Un activo esperando decisión

El resumen de julio es que Girona tiene menos pasajeros que hace un año, más operaciones que hace un año y ninguna definición estratégica clara sobre qué debe ser dentro de diez. Mientras el debate siga siendo únicamente cuántos turistas aterrizan cada verano y a qué precio, seguirá dependiendo de las decisiones comerciales que se tomen en Dublín.

Cataluña tiene un aeropuerto con capacidad ociosa, un nodo ferroviario en ancho internacional creciendo a veinte minutos y una demanda logística que no encuentra suelo cerca de Barcelona. Sería raro que esas tres frases no acabaran en la misma mesa.

La última milla ya no es un servicio auxiliar: es el 37,5% de los paquetes de España

El Informe Anual del Sector Postal de la CNMC certifica dos vuelcos en el mismo ejercicio: la paquetería supera por primera vez al correo tradicional y los operadores especializados en el tramo final adelantan a las grandes redes urgentes. La letra pequeña, sin embargo, es la que debería preocupar al sector.

La Comisión Nacional de los Mercados y la Competencia publicó el 5 de agosto su Informe Anual del Sector Postal correspondiente a 2025, y el documento contiene una de esas fronteras estadísticas que solo se cruzan una vez. La paquetería superó al correo tradicional tanto en número de envíos como en ingresos: 1.334,8 millones de paquetes frente a 1.163,5 millones de envíos postales convencionales, con la paquetería creciendo un 9,7% y el correo de toda la vida cayendo un 7,7%. En facturación, 7.324,6 millones de euros contra 1.146,2 millones.

Pero el dato que más dice sobre cómo se está reordenando la cadena está un nivel más abajo. Los operadores especializados en última milla gestionaron el 37,5% de los envíos, situándose por delante de las redes de transporte urgente de ámbito estatal, que se quedaron en el 37,1%. Es la primera vez que ocurre.

Un adelantamiento rápido y reciente

Más relevante que la cuota es la velocidad. Los especialistas en el tramo final ganaron cerca de 4,5 puntos porcentuales en volumen y cinco puntos en ingresos en un solo ejercicio. En el otro extremo, Correos y Correos Express perdieron 1,7 puntos y cerraron el año con una cuota conjunta del 15,8% de los envíos.

El contraste entre volumen y dinero es el segundo aviso. Las empresas de última milla mueven más de un tercio de los paquetes, pero solo concentran el 23% de los ingresos del segmento. Las redes nacionales manejan una proporción parecida de envíos y se llevan el 44,7% de la facturación. Dicho de otro modo: el tramo que más creció es también el peor pagado por unidad transportada.

El paquete vale cada vez menos

Ese desequilibrio tiene una traducción agregada bastante elocuente. Con los datos del propio informe, el ingreso medio por paquete ha pasado de unos 7,30 euros en 2019 a 5,49 euros en 2025: alrededor de un 25% menos en términos nominales, sin descontar todavía el efecto de la inflación acumulada en ese periodo.

Es la tensión de fondo de todo el negocio. El volumen se ha disparado —los envíos crecieron un 147,8% desde 2019—, pero la facturación ha avanzado a un ritmo muy inferior, un 86,3% en el mismo intervalo. Más entregas, cada una menos rentable, en un contexto de costes de combustible, personal y acceso urbano al alza. Cualquiera que opere flota en zona metropolitana reconocerá el diagnóstico sin necesidad de leer el informe.

Un segmento sostenido sobre autónomos

La estructura laboral que hace posible ese precio también aparece en el documento. El número de operadores inscritos en el registro postal siguió creciendo, desde los 4.341 de finales de 2024 hasta superar los 4.500 en 2025, y aproximadamente la mitad son autónomos dedicados principalmente al reparto final.

Dentro del segmento especializado en última milla, los autónomos aumentaron un 63,6% durante el año hasta alcanzar los 12.542, mientras los trabajadores con contrato indefinido cayeron un 52,1%, hasta 2.492. Son dos curvas que se cruzan con la misma nitidez con la que se cruzan las de paquetes y cartas, y describen un modelo de subcontratación en cadena que sostiene buena parte del crecimiento del sector.

No corresponde a un clúster logístico pronunciarse sobre el marco laboral, pero sí señalar el riesgo operativo: una red construida sobre miles de microoperadores es flexible y barata, y al mismo tiempo difícil de auditar en calidad de servicio, en formación, en siniestralidad y en cumplimiento de las normativas municipales de carga y descarga.

Dónde acaba el paquete: el problema urbano

El informe aporta además el dato que conecta directamente con la agenda de la distribución urbana en Cataluña. El 85,8% de los paquetes se entregó en el domicilio del destinatario. Los puntos de conveniencia se quedaron en el 9,4%, las taquillas automáticas en el 3,4% y las oficinas propias de los operadores en el 1,5%.

Ocho de cada diez paquetes acaban, por tanto, en un portal. Cada uno de ellos implica una parada, una operación de carga y descarga y, con frecuencia, un vehículo detenido donde no debería. Y no es un flujo residual: dos de cada tres envíos fueron paquetes de hasta dos kilos, el 61,2% de los ciudadanos recibió al menos un paquete derivado de una compra online y el 35% devolvió algún pedido, con el consiguiente viaje de retorno.

Hay, sin embargo, un margen que el propio panel de la CNMC identifica y que conviene subrayar. Entre los usuarios que pagaron gastos de envío, el 78% aceptaría recibir el pedido en un lugar distinto de su domicilio a cambio de un descuento, y el 58% aceptaría recibirlo más tarde. La demanda de entrega inmediata a domicilio no es tan rígida como sugiere el modelo comercial dominante: responde a incentivos.

Lo que esto pide a las administraciones

Aquí es donde el informe deja de ser una estadística sectorial y se convierte en un argumento de política urbana. Si el 37,5% de los paquetes lo mueve una constelación de pequeños operadores, si el ingreso por envío cae y si casi todo termina en el portal del cliente, la eficiencia ya no puede salir solo de la optimización de rutas. Tiene que salir de la infraestructura: puntos de consolidación, microplataformas, taquillas, horarios de descarga ampliados y ordenanzas que reconozcan la distribución de mercancías como lo que es.

Porque el titular es que la paquetería ha superado a las cartas. La noticia real es que la última milla dejó de ser el final de la cadena para convertirse en su cuello de botella.

El Prat firma su mejor julio y rompe la tendencia bajista de la carga aérea española

El aeropuerto catalán cerró el mes con 5,87 millones de pasajeros y 20.435 toneladas de mercancía. Mientras el conjunto de la red de Aena perdía un 4,5% de carga y Madrid-Barajas retrocedía un 10%, Barcelona creció un 8,1% y consolidó su segunda posición nacional.

El Aeropuerto Josep Tarradellas Barcelona-El Prat ha cerrado el mejor julio de su historia. Según los datos publicados por Aena, la instalación registró 5.871.137 pasajeros, un 6% más que en julio de 2025, y 35.886 operaciones, un 6,6% más. Son cifras que consolidan al aeropuerto como segundo de la red española, por detrás de Adolfo Suárez Madrid-Barajas (6.466.823 viajeros, +4,8%) y por delante de Palma de Mallorca (4.696.690, +2,2%).

Pero para el sector logístico el titular está en otra línea de la tabla. En julio El Prat movió 20.435 toneladas de mercancía, un 8,1% más que un año antes, en un mes en el que la red de Aena en España transportó 109.457 toneladas, un 4,5% menos que en julio de 2025. Dicho de otro modo: la carga aérea española cayó y Barcelona subió.

Cuando la media nacional baja y Barcelona sube

El contraste se entiende mejor mirando quién tira de la estadística. Madrid-Barajas, que concentra la mayor parte del tráfico de mercancías del país, cerró julio con 62.931 toneladas, un 10% menos en términos interanuales. Zaragoza, tercer nodo de carga de la red y competidor directo del corredor catalán, se quedó prácticamente plano con 12.475 toneladas (-0,1%). Vitoria, cuarto, sumó 6.720 toneladas (+5,7%).

En el acumulado de enero a julio, El Prat suma 125.309 toneladas, un 11,6% más que en el mismo periodo del año anterior. Es un ritmo que dobla ampliamente el crecimiento de pasajeros del aeropuerto y que sostiene una tendencia iniciada hace varios ejercicios: en 2019 la instalación movía 177.271 toneladas anuales; en 2024 cerró con 181.688; y en 2025 marcó un récord de 200.741, superando por primera vez la barrera de las 200.000 toneladas. Si el ritmo actual se mantiene, 2026 volverá a batir esa marca.

La lectura sectorial es clara: la carga aérea catalana ha dejado de ser el furgón de cola de la infraestructura para convertirse en su negocio de mayor crecimiento relativo.

Qué hay detrás del crecimiento de la mercancía

El impulso no es casual y responde a tres factores que llevan tiempo alineándose.

El primero es el comercio electrónico y la presión sobre los tiempos de entrega. La demanda de envíos rápidos desde mercados internacionales ha empujado volúmenes hacia el modo aéreo, especialmente en flujos de importación asiática.

El segundo es la diversificación de la carga. El aeropuerto ha dejado de depender casi en exclusiva de la moda y el textil —tradicionalmente el gran exportador aéreo catalán— para incorporar producto farmacéutico de temperatura controlada, componentes electrónicos y mecánica industrial. El Observatorio de la Carga Aérea de la Cambra de Comerç de Barcelona ya venía señalando ese desplazamiento del mix hacia productos eléctricos y mecánicos, un movimiento que aporta más valor por kilo y menos estacionalidad.

El tercero es el efecto arrastre del tráfico internacional de pasajeros. En julio, 4.531.980 viajeros correspondieron a vuelos internacionales, un 7,6% más, frente a una demanda doméstica bastante más estable. Ese dato importa al operador logístico tanto como al turístico: una parte sustancial de la mercancía que sale y entra por El Prat viaja en bodega de avión de pasajeros. Cada nueva ruta de largo radio —Pekín y Singapur son los ejemplos que el Comité de Desarrollo de Rutas Aéreas de Barcelona (CDRA) suele poner sobre la mesa— es, de facto, capacidad de carga adicional hacia mercados que hasta hace poco solo eran accesibles vía hub extranjero.

El techo de capacidad, el verdadero cuello de botella

El problema de fondo es conocido y no se resuelve con un buen mes. El Prat opera ya por encima de su capacidad teórica y el diseño de sus instalaciones —terminales, pistas y también la zona de carga— condiciona el margen de crecimiento a medio plazo.

La tramitación del nuevo Plan Director, en marcha desde principios de año, plantea una ampliación que combina actuación sobre la pista más próxima al mar y una nueva terminal satélite conectada a la T1. El debate es intenso y tiene un componente ambiental ineludible, con los espacios protegidos del delta del Llobregat en el centro de la discusión.

Para el sector logístico, sin embargo, hay una segunda pregunta que suele quedar tapada por la primera: si la capacidad de proceso de mercancía —almacenes, salas de temperatura controlada, accesos rodados, agilidad aduanera— acompañará al crecimiento de la demanda. Un aeropuerto puede ganar rutas intercontinentales y seguir perdiendo carga si el tiempo de tránsito en tierra no es competitivo frente a Madrid, Zaragoza o los grandes hubs centroeuropeos.

El mapa catalán, en positivo

El resto de infraestructuras del territorio acompañaron la tendencia. Girona-Costa Brava creció un 9% en pasajeros y Reus un 6,1%, cifras que confirman el atractivo del conjunto de Cataluña como destino y que, en el caso de Girona, refuerzan su papel como alternativa operativa en temporada alta.

El escenario de conjunto es favorable, pero exige lectura fina. La red española creció un 5% en pasajeros en julio y un 4% en el acumulado de siete meses, con una desaceleración que Aena ya reconoce. En carga, el ciclo es todavía más irregular. Que Barcelona crezca a contracorriente es una buena noticia; que lo haga desde una base todavía modesta en el contexto europeo —el aeropuerto sigue lejos del top-20 continental de mercancía— indica dónde está el recorrido pendiente.

La conclusión para el ecosistema logístico catalán es doble: hay demanda y hay tendencia, y ambas apuntan al alza. Lo que está en juego en los próximos años no es tanto captar tráfico como tener la infraestructura y los procesos listos para no devolvérselo a otro nodo.

Nuevo impulso industrial en Alió y Vila-rodona: Un paso hacia la reactivación económica

Un nuevo futuro para el Camp de Tarragona

La Comisión de Territorio de Cataluña recientemente aprobó inicialmente el Plan Director Urbanístico de Actividad Económica (PDUAE) para las localidades de Alió y Vila-rodona. Con una extensión de 145 hectáreas, se busca revitalizar el área del Camp de Tarragona mediante la creación de nuevas oportunidades industriales y logísticas. Esta es una estrategia crucial que permite a la región ofrecer un entorno favorable para empresas que requieren grandes parcelas, particularmente las del sector logístico e industrial.

Un enclave estratégico en pleno crecimiento

El área de actuación del PDUAE se sitúa en una ubicación que maximiza las conexiones y el flujo de mercancías. Rodeado por la autopista AP-2 y la carretera C-51, este terreno se beneficia de su proximidad a grandes ejes europeos como el corredor mediterráneo. Con ello, se busca concentrar la actividad en un punto central, evitando la dispersión y optimizando los recursos disponibles.

Objetivos claros y bien definidos

El plan no solo pretende crear un nuevo polo de actividad económica, sino también ordenarlo de tal manera que sea sostenible y adaptable a las necesidades futuras. Así, se prioriza el uso de transporte público y no motorizado para asegurar un crecimiento con respeto al entorno y la población local. La preservación del paisaje y la potenciación de corredores ecológicos también juegan un papel importante.

Sectores de interés y parcelación flexible

Dentro del marco del PDUAE, se define la delimitación de dos sectores principales: el Sector SUR AE-1, más extenso, y el Sector SUD AE-2. En el sector mayoritario, se habilita la fragmentación del suelo en grandes parcelas de entre 10 y 40 hectáreas, lo que asegura flexibilidad para las demandas de las futuras empresas que decidan ubicarse aquí.

Conectividad mejorada y espacio continuo para el parque

El diseño del nuevo polígono prevé una conectividad interna eficaz mediante la inclusión de una nueva rotonda que facilitará el acceso y circulación dentro del área. Entre la actividad económica y el suelo no urbanizable, se dispone un gran parque continuo para mitigar impactos visuales y acústicos. Este espacio incluye el Camino de Alió a Vila-rodona, ofreciendo un entorno más verde y natural.

Equipamientos y protección ambiental

El PDUAE no se olvida de guiar el desarrollo de equipamientos que complementen el nuevo sector. Tres áreas específicas han sido designadas para estos fines, sumando un total de 12,8 hectáreas. En su enfoque ambiental, aplica estrictas normas de protección fuera de los sectores delimitados, lo que engloba la mejora de la red de caminos rurales y la gestión del agua de riego mediante balsas.

Un proceso abierto a la participación pública

Con la aprobación inicial del PDUAE, ahora comienza un periodo de información pública de 45 días para que las partes interesadas presenten sus comentarios y alegaciones. Este proceso garantiza que la comunidad y las autoridades locales participen activamente en la creación de un plan que realmente beneficie a la región.

Este proyecto se espera que esté finalizado definitivamente para principios de 2027, cuando será aprobado de manera oficial por la Comisión de Territorio de Cataluña. La entrada en vigor será tras su publicación en el Diario Oficial de la Generalidad de Cataluña (DOGC).

El Camp de Tarragona, con esta iniciativa, se encamina hacia un futuro prometedor donde la industria y la logística desempeñarán un papel crucial en su crecimiento económico y sostenibilidad ambiental.