El sistema aeroportuario catalán para la carga: El Prat crece y Lleida-Alguaire busca su papel industrial

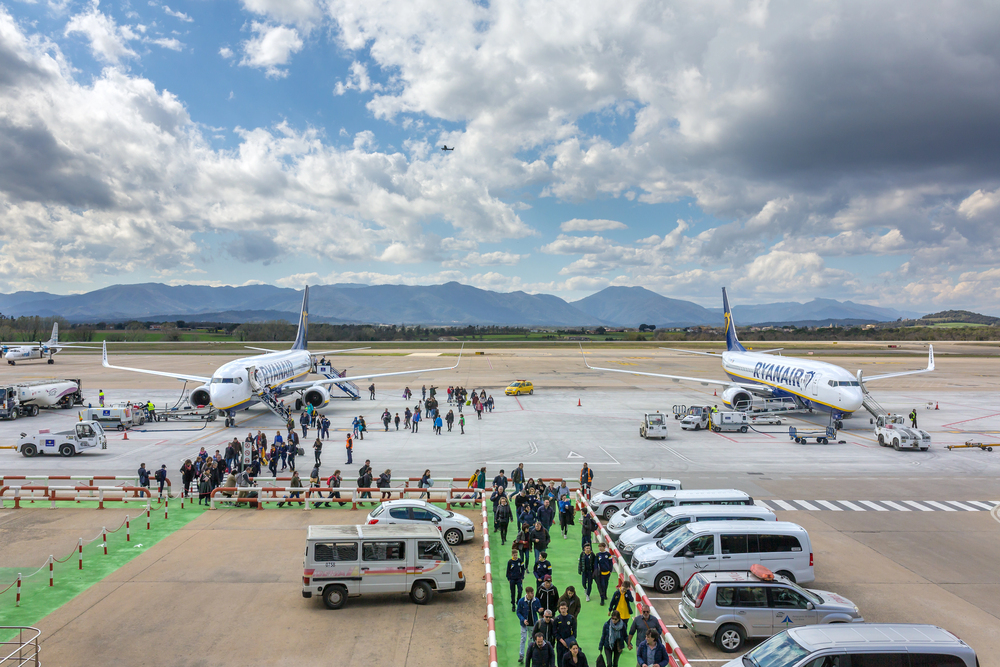
Cuando se habla del aeropuerto de El Prat casi siempre se habla de pasajeros: récords de verano, colas en los controles, el debate sobre la ampliación. Pero en las bodegas de esos mismos aviones, y en los almacenes que rodean las pistas, se mueve cada día una parte muy valiosa de la economía catalana. La carga aérea representa un porcentaje pequeño del total de mercancías en toneladas, pero uno enorme en valor: productos farmacéuticos, componentes electrónicos, moda, recambios urgentes, alimentos perecederos de alta gama.

Los datos de este año muestran que Barcelona está ganando peso en ese negocio, justo cuando el resto de la red española da señales de frenazo. Y mientras tanto, a 150 kilómetros, el aeropuerto de Lleida-Alguaire está definiendo un papel muy distinto, pero complementario. Repasamos cómo funciona el sistema aeroportuario catalán desde el punto de vista de la logística.
El Prat: crecimiento a contracorriente

El Aeropuerto Josep Tarradellas Barcelona-El Prat cerró 2025 con un récord histórico de carga: 200.741 toneladas transportadas, un 10,5% más que el año anterior. Era la primera vez que superaba la barrera de las 200.000 toneladas.

En 2026 el ritmo no solo se mantiene, sino que se acelera. Entre enero y agosto el aeropuerto ha movido 142.900 toneladas, un 11,2% más que en el mismo periodo del año pasado. Solo en agosto gestionó 17.588 toneladas, un 8,5% más que doce meses antes.

Lo interesante es el contexto. En ese mismo mes de agosto, el conjunto de aeropuertos de Aena en España movió 104.356 toneladas, un 5,2% menos que en agosto de 2025. Mientras la red nacional mostraba signos de estancamiento, Barcelona crecía con fuerza. Por detrás de El Prat, Zaragoza, que es un aeropuerto especializado en carga, sumó 15.895 toneladas en el mes.

Por qué crece la carga en Barcelona

Buena parte de la carga aérea de El Prat no viaja en aviones cargueros, sino en las bodegas de los vuelos de pasajeros, sobre todo en los de largo radio. Es lo que en el sector se conoce como belly cargo. Cada nueva ruta intercontinental que abre una aerolínea en Barcelona es, también, nueva capacidad para exportar e importar mercancía.

Y ese es precisamente el segmento que más ha crecido. En agosto, El Prat registró un récord de 5,9 millones de pasajeros, de los cuales más de 4,6 millones viajaron en vuelos internacionales, un 5,6% más que un año antes. La conectividad internacional del aeropuerto arrastra a la carga.

A eso se suma el tejido productivo del entorno. Catalunya concentra una industria farmacéutica y química muy relevante, un sector de la moda con vocación exportadora y un comercio electrónico en plena expansión. Son exactamente el tipo de productos que justifican pagar el precio del transporte aéreo: mercancía de alto valor, urgente o con fecha de caducidad.

El reto del espacio y de la capacidad

El crecimiento tiene una contrapartida. El Prat cerró 2025 con más de 57 millones de pasajeros, por encima de la capacidad para la que fue diseñado, y eso afecta también a la carga. Más vuelos significan más bodegas disponibles, pero también más presión sobre los slots, las plataformas y los accesos por carretera.

Aena se ha movido en dos frentes. Por un lado, el desarrollo de suelo logístico dentro del recinto aeroportuario: en 2025 adjudicó a Cilsa una parcela para construir y explotar edificios logísticos, dentro de un proyecto de cinco hectáreas para actividad logística aeroportuaria que sienta las bases de la futura Ciudad Aeroportuaria. Por otro, la planificación a largo plazo: el plan de inversiones DORA III, aprobado por el Consejo de Ministros, prevé actuaciones preparatorias para la ampliación del aeropuerto.

Para las empresas que dependen de la carga aérea, todo esto se traduce en una idea práctica: la capacidad en Barcelona no es infinita, y en temporada alta conviene reservar con antelación y trabajar con transitarios que conozcan bien la operativa del aeropuerto.

Lleida-Alguaire: un aeropuerto con otra vocación

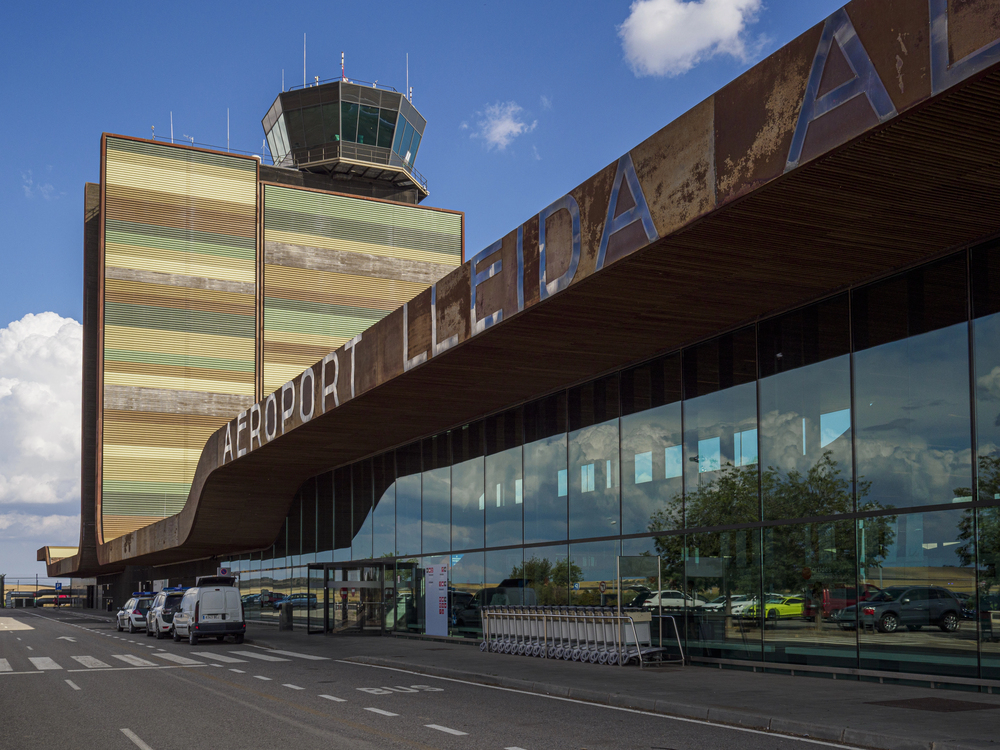
Si El Prat es un gran hub de pasajeros que además mueve carga, Lleida-Alguaire es otra cosa. Inaugurado en 2010 y gestionado por Aeroports de Catalunya, nació con muchas críticas y durante años buscó su sitio. Hoy lo ha encontrado lejos del modelo de aeropuerto turístico convencional.

El aeropuerto se ha especializado en carga, aviación corporativa, formación de pilotos y mantenimiento de aeronaves, y mantiene vuelos comerciales estacionales. También se ha convertido en un lugar donde algunos aviones terminan su vida útil, y en un espacio de pruebas para operaciones con drones. Allí se han hecho, por ejemplo, ensayos con vehículos aéreos autónomos.

El Govern quiere ir más allá. La consellera de Territori, Sílvia Paneque, anunció la redacción de un Pla director urbanístic aeroportuari que definirá los proyectos y usos del aeropuerto para las próximas tres décadas, con el objetivo de convertirlo en un aeropuerto industrial y dar respuesta a la demanda de empresas que quieren instalarse en su entorno.

Su ubicación juega a favor. Lleida-Alguaire está a unos 170 kilómetros de Barcelona y a poco más de 150 de Zaragoza, en un territorio con suelo disponible, algo que escasea en el área metropolitana, y bien conectado por autovía. Para actividades aeronáuticas que necesitan espacio, como el mantenimiento, el almacenamiento de aviones o la experimentación con drones, esa combinación es difícil de encontrar cerca de la costa.

Un sistema, no aeropuertos aislados

La clave para entender el futuro de la carga aérea en Catalunya es pensar en sistema. El Prat seguirá siendo la gran puerta de entrada y salida de mercancía aérea, gracias a su conectividad intercontinental. Pero no puede hacerlo todo. Las actividades que necesitan mucho espacio y no dependen de estar junto a los vuelos de largo radio tienen más sentido en aeropuertos como Lleida-Alguaire, y en el caso del sur, el aeropuerto de Reus también forma parte de ese mapa.

Esa lógica de reparto de funciones es la misma que ya se aplica en otros sectores logísticos. Igual que el Port de Barcelona y el Port de Tarragona tienen especializaciones distintas, los aeropuertos catalanes pueden complementarse en lugar de competir.

Qué deberían tener en cuenta las empresas

Para un exportador o importador que trabaja con carga aérea desde Catalunya, el momento actual deja algunas pistas útiles. Las nuevas rutas de largo radio en El Prat son oportunidades: conviene seguirlas, porque cada conexión directa ahorra tiempo y costes frente a enviar la mercancía vía Madrid, Frankfurt o París.

También es importante planificar la temporada alta, de octubre a diciembre, cuando la demanda de carga se dispara por las campañas de fin de año. Con un aeropuerto cerca de su límite, las reservas de última hora salen caras.

Y para las empresas del sector aeronáutico o de tecnologías emergentes como los drones, merece la pena mirar hacia Lleida. El plan director que prepara la Generalitat abrirá oportunidades de implantación en un entorno con espacio, apoyo público y una especialización que ya empieza a ser reconocida.

Barcelona tiene la conectividad. Lleida tiene el espacio. Si ambos aeropuertos se desarrollan con una visión de conjunto, Catalunya puede consolidarse como uno de los polos de carga aérea más sólidos del sur de Europa.

Del 4% al 30%: el gran reto del tren de mercancías en Catalunya

Hay una cifra que resume bien el problema. En 2024, Catalunya movió por ferrocarril unos 8 millones de toneladas de mercancías, lo que representa apenas un 4% de todo lo que se transporta por tierra. La media europea está en el 18%. Y el objetivo que se ha marcado la Unión Europea para 2030 es que el tren llegue al 30% en los trayectos de media y larga distancia.

Dicho de forma sencilla: casi todo lo que entra y sale de las naves, los polígonos y los puertos catalanes viaja en camión. El tren de mercancías es, desde hace décadas, la gran asignatura pendiente de la logística catalana. Este año, además, ha quedado claro lo frágil que es la red cuando algo falla. Repasamos dónde estamos, qué se está haciendo y qué pueden esperar las empresas en los próximos años.

tren de mercancías en Catalunya

Por qué el tren pesa tan poco

No hay una sola causa, sino una suma de ellas. La primera es la propia estructura de la red. El ferrocarril catalán es muy radial: casi todo pasa por el área de Barcelona, donde las líneas de mercancías comparten vías con Rodalies, que tienen prioridad. Un tren de mercancías que quiere cruzar el Vallès o el Baix Llobregat en hora punta lo tiene muy difícil para encontrar un hueco.

La segunda es el ancho de vía. Buena parte de la red sigue en ancho ibérico, mientras que Europa funciona con ancho estándar, lo que complica la continuidad de los servicios hacia Francia. El Corredor Mediterráneo debe resolverlo, pero lleva años de retraso.

La tercera tiene que ver con las terminales. Un tren solo es útil si hay un lugar bien situado donde cargar y descargar la mercancía y pasarla al camión para el último tramo. Catalunya tiene terminales, pero el propio Govern las considera insuficientes para alcanzar los objetivos y abaratar el transporte.

Y la cuarta es la flexibilidad del camión. Para trayectos cortos, el camión sigue siendo más rápido y más sencillo de gestionar. El tren gana en distancias largas, con volúmenes regulares y cuando la red funciona con fiabilidad. Esa última condición es justamente la que ha fallado este año.

2026: un año que ha puesto a prueba la red

La noche del 20 de enero, en pleno temporal, un muro de contención cayó sobre las vías entre Gelida y Sant Sadurní d’Anoia y un tren de la línea R4 chocó contra él. El accidente causó la muerte de un maquinista en prácticas y dejó decenas de heridos. Adif suspendió toda la circulación de Rodalies para revisar la red, y lo que empezó como una emergencia acabó convirtiéndose en una crisis ferroviaria de varios meses.

Aunque la atención pública se centró en los viajeros, las mercancías también la sufrieron. Una incidencia en el túnel de Rubí paralizó desde finales de enero la circulación de mercancías hacia Francia, afectando al Port de Barcelona y obligando a muchas empresas a pasarse a la carretera. En el sur, el Port de Tarragona dejó de mover entre 12.000 y 15.000 toneladas diarias de mercancía ferroviaria, con productos tan sensibles como cereales, químicos y siderúrgicos.

La recuperación ha sido lenta. Antes del temporal, la red de Rodalies operaba con unas 95 limitaciones temporales de velocidad; en el pico de la crisis llegaron a 216. En abril todavía quedaban 179, y el servicio funcionaba al 94% de las circulaciones previas.

Y las obras previstas también pesan. En agosto, los trabajos del Corredor Mediterráneo en la estación de Castellbisbal, el principal nodo ferroviario de mercancías de Catalunya, cortaron durante una semana el paso de los trenes procedentes de Tarragona hacia la frontera francesa y hacia la terminal de Can Tunis. Cerca de una treintena de trenes diarios se vieron afectados, y los operadores tuvieron que esperar, buscar rutas alternativas o volver al camión.

La lección para cualquier empresa es clara: una cadena logística que depende de una sola vía, sin alternativas, es una cadena vulnerable. Y eso vale tanto para el tren como para la carretera.

El plan: una red de terminales para los próximos diez años

La respuesta de la administración pasa por varios frentes. El más concreto es el plan de terminales ferroviarias estratégicas que prepara la Generalitat, con un horizonte de diez años, entre 2026 y 2036, y un presupuesto de 127 millones de euros. La idea es crear puntos donde los operadores puedan concentrar y redistribuir flujos de mercancías a escala supraregional e internacional.

No será un camino sin obstáculos. En el Baix Penedès, por ejemplo, el proyecto ya ha encontrado rechazo de quienes temen el impacto del paso de trenes por sus municipios. Es un debate que se repetirá: todo el mundo quiere menos camiones en la carretera, pero nadie quiere una terminal al lado de casa.

En paralelo, la iniciativa privada también se mueve. Transoci-Áreas está construyendo en Calaf una terminal que conectará su centro logístico con la red general de Adif y lo comunicará con Martorell, Madrid, Andalucía y Galicia. Es el primer proyecto ferroviario privado de nueva construcción en Catalunya en 30 años, y cuenta con financiación del ICF. Un buen ejemplo de que, cuando el volumen y la regularidad lo justifican, el tren sale a cuenta.

Corredores y nuevos ejes: lo que llegará después

La otra gran pieza son los corredores. La consellera de Territori, Sílvia Paneque, ha situado el final de las obras del Corredor Mediterráneo y del Corredor del Ebro en 2027. Cuando entren en servicio, el volumen de trenes de mercancías aumentará de forma notable en zonas como Tarragona, el Penedès y el Vallès.

Precisamente para evitar que todo ese tráfico acabe atascado en el área metropolitana, el Govern ha recuperado un proyecto que llevaba más de quince años en el cajón: el Eix Transversal Ferroviari, una línea mixta de pasajeros y mercancías de unos 250 kilómetros que conectaría Lleida y Girona sin pasar por Barcelona. Ifercat ya trabaja en el estudio previo. Es un proyecto a largo plazo, pero apunta en la dirección correcta: romper la radialidad de la red y dar alternativas a la Catalunya interior.

Todo ello se enmarca en la estrategia ferroviaria de Catalunya hasta 2050, aprobada a finales de 2025, que incluye el impulso del transporte de mercancías por tren y un programa de nuevas terminales intermodales, y en el Plan de servicios ferroviarios 2040 que el Govern presentó en junio de este año. Los planes están sobre la mesa. Lo que falta, como casi siempre, es concretar los plazos y la financiación.

Qué pueden hacer las empresas mientras tanto

Para una empresa que mueve mercancía desde o hacia Catalunya, el tren no tiene por qué ser una opción lejana. Hay algunas preguntas que vale la pena hacerse ya.

¿Hay flujos regulares de larga distancia, por ejemplo hacia el centro peninsular o hacia Europa, que podrían ir en tren? Cuanto más estable y voluminoso es el flujo, más sentido tiene estudiar la opción intermodal con un operador ferroviario o un transitario.

¿La ubicación de la nave facilita el acceso a una terminal? Cuando se busque un nuevo almacén, la cercanía a una terminal ferroviaria debería entrar en la lista de criterios, igual que el acceso a la autopista.

¿Existe un plan B si la vía se corta? La crisis de este año ha demostrado que la red puede quedar inoperativa durante semanas. Tener rutas y modos alternativos identificados de antemano marca la diferencia entre un retraso y una ruptura de suministro.

Un objetivo que exige constancia

Pasar del 4% al 30% no se consigue con un solo proyecto ni en una sola legislatura. Requiere vías que funcionen, terminales bien ubicadas, corredores terminados y, sobre todo, fiabilidad. Ninguna empresa confiará su mercancía al tren si no sabe con certeza cuándo va a llegar.

Catalunya tiene a su favor dos puertos potentes, una posición estratégica en el eje mediterráneo y un tejido industrial que genera grandes volúmenes. Tiene en contra una red que arrastra décadas de falta de inversión. Los próximos años, con los corredores a punto de completarse, serán decisivos para saber si el tren de mercancías deja por fin de ser una promesa.

Electrificar los muelles: qué es el OPS y qué cambia para navieras y cargadores en el Port de Barcelona

Un buque portacontenedores atracado en un muelle no está parado, aunque lo parezca. Mientras se carga y se descarga, sus motores auxiliares siguen funcionando para mantener la iluminación, la refrigeración de los contenedores frigoríficos, las bombas y los sistemas de a bordo. Lo mismo ocurre con un ferri durante las horas que pasa en puerto o con un crucero que se queda todo el día amarrado junto a la ciudad. Todo ese tiempo, el barco quema combustible y emite gases y ruido a pocos metros de los barrios.

La solución técnica existe desde hace años y tiene un nombre: OPS, siglas de Onshore Power Supply, o suministro eléctrico desde tierra. El Port de Barcelona es uno de los puertos europeos que más ha avanzado en su implantación, y este mes de septiembre ha dado un paso decisivo. Explicamos en qué consiste, cómo va el plan y por qué no es un asunto que solo interese a las navieras.

Qué es exactamente el OPS

La idea es tan simple como enchufar el barco a la red. Cuando el buque atraca, se conecta mediante un cable de alta capacidad a una instalación en el muelle que le suministra la electricidad que necesita. Así puede apagar sus motores auxiliares durante toda la escala.

Lo complicado no es el enchufe, sino todo lo que hay detrás. Los barcos consumen mucha energía, sobre todo los cruceros, y además funcionan con frecuencias y tensiones que no siempre coinciden con las de la red terrestre. Hacen falta convertidores, transformadores, cableado de media tensión hasta cada muelle y, sobre todo, una conexión potente a la red eléctrica general. Un puerto puede tener el mejor sistema OPS del mundo instalado en el muelle, pero si no le llega la potencia suficiente, no sirve de nada.

Los propios técnicos del puerto lo han explicado con un ejemplo muy gráfico: cuando diseñaron el OPS de la terminal de Grimaldi, en la zona solo disponían de 2,5 megavatios. Ese es el verdadero cuello de botella de la electrificación portuaria.

Nexigen: el plan del Port de Barcelona

El Port de Barcelona ordenó toda esta transformación bajo un plan llamado Nexigen, que prevé una inversión de más de 200 millones de euros. Su objetivo es llevar una red eléctrica inteligente de media tensión a todos los muelles para que los buques puedan conectarse durante el atraque, con electricidad de origen renovable certificado.

El plan avanza por fases. La primera ya está en marcha: el primer OPS del puerto se instaló en la terminal de contenedores Hutchison Ports BEST, y en marzo de 2025 entró en funcionamiento el de la terminal de ferris del muelle de Sant Bertran, operada por Grimaldi. En paralelo se desarrollan los sistemas para las terminales de cruceros de MSC y Royal Caribbean, en el muelle Adossat.

El calendario se completa con una visión a largo plazo. En la fase hasta 2030 el objetivo es ofrecer OPS en las terminales de cruceros, ferris y portacontenedores. Después llegarán las terminales de automóviles y, en último lugar, las de graneles líquidos y sólidos, con la meta de que todo el puerto esté electrificado antes de 2050.

La pieza clave: la subestación Port

La noticia de este mes tiene que ver precisamente con esa potencia que tanto hace falta. El puerto está en la recta final de las obras de la subestación eléctrica Port y prevé que entre en funcionamiento en el primer trimestre de 2027. En septiembre llegó al recinto portuario su transformador principal, de 80 MVA, una de las piezas más críticas de toda la infraestructura.

Esta subestación se conectará a la subestación Cerdà de Red Eléctrica mediante una canalización de alta tensión soterrada, y desde ella partirá la red de media tensión hacia los muelles. Una de esas líneas llevará la energía hasta el muelle Adossat, donde se concentran los cruceros y parte de los ferris. El puerto adjudicó esa obra por algo más de 12,1 millones de euros, con un plazo de ejecución de 23,5 meses.

Dicho de otra manera: hasta que la subestación esté operativa, el puerto puede electrificar muelles concretos con la potencia que tiene. A partir de 2027, podrá hacerlo a una escala completamente distinta.

Por qué ahora: lo que exige Europa

El calendario de Nexigen no es casual. La normativa europea ha convertido la electrificación de muelles en una obligación con fecha. El reglamento sobre infraestructura para combustibles alternativos, conocido como AFIR, exige que los principales puertos de la red transeuropea ofrezcan suministro eléctrico en tierra a los portacontenedores y buques de pasaje de gran tamaño a partir de 2030, cubriendo al menos el 90% de sus escalas.

Al mismo tiempo, el reglamento FuelEU Maritime obliga a esos mismos buques a conectarse al OPS cuando atraquen en esos puertos a partir de esa misma fecha, salvo excepciones. Es decir, la presión llega por los dos lados: el puerto tiene que ofrecer el servicio y el barco tiene que usarlo. Y desde 2024 el transporte marítimo ya está incluido en el mercado europeo de derechos de emisión, lo que pone precio a cada tonelada de CO₂ que se emite, también durante la estancia en puerto.

Qué cambia para navieras, terminales y cargadores

Para las navieras, el cambio es evidente. Los barcos que no estén preparados para conectarse tendrán que adaptarse, lo que implica inversiones a bordo. A cambio, ahorran combustible durante la escala y reducen su exposición a los costes de emisiones. Elegir puertos que ya ofrecen OPS deja de ser una cuestión de imagen para convertirse en una decisión económica.

Para las terminales, la electrificación se suma a otras transformaciones en marcha, como la automatización o la electrificación de la maquinaria de patio. Todo ello aumenta la demanda de energía y hace que el acceso a potencia eléctrica sea un activo estratégico.

Y para los cargadores, es decir, las empresas que mueven su mercancía a través del puerto, el efecto es más indirecto pero igual de real. Cada vez más grandes compradores exigen a sus proveedores datos sobre la huella de carbono de toda la cadena logística, incluido el tramo marítimo. Un puerto que reduce las emisiones de las escalas ayuda a que esas cifras mejoren sin que el cargador tenga que hacer nada. En un contexto de informes de sostenibilidad cada vez más exigentes, ese detalle pesa.

Un referente que se mira desde fuera

La experiencia de Barcelona ya tiene reconocimiento internacional. La PIANC, la asociación mundial de infraestructuras de transporte marítimo, incluyó el plan Nexigen en su guía de referencia para la implantación de OPS. Y este mismo mes, el presidente del puerto, José Alberto Carbonell, presentó la estrategia de electrificación en la Busan International Port Conference, en Corea del Sur, donde Barcelona se sumó a la Declaración de Busan 2026 junto a otros diez grandes puertos, con compromisos en digitalización, resiliencia y transición energética.

Más allá del reconocimiento, lo importante es lo que el proyecto enseña. Electrificar un puerto no es comprar unos equipos e instalarlos. Es un trabajo de años que obliga a coordinar a la autoridad portuaria, las terminales, las navieras y la compañía eléctrica, y que depende de algo tan básico como tener la potencia suficiente en el lugar adecuado. Barcelona lleva ventaja en ese camino, y 2027 será el año en que se compruebe si esa ventaja se traduce en muelles electrificados a gran escala.

Microhubs, cargobicis y reparto nocturno: cómo se reorganiza la última milla en Barcelona

Cualquiera que pase por el Eixample a media mañana lo ha visto: furgonetas en doble fila, repartidores con carretillas cruzando el chaflán y una bicicleta de carga esquivando a todos. La última milla, el tramo final que lleva un paquete desde el almacén hasta la puerta del cliente, es el eslabón más caro y más visible de toda la cadena logística. Y en una ciudad tan densa como Barcelona, también es el más complicado.

Septiembre es un buen momento para hablar de ello. Las empresas empiezan a preparar el último trimestre del año, con Black Friday y la campaña de Navidad a la vista, y es justo ahora cuando conviene revisar cómo se va a repartir. Este artículo repasa las herramientas que ya funcionan en la ciudad y lo que una empresa debería tener en cuenta para organizar su distribución urbana.

Por qué la última milla es el tramo más difícil

Mover un contenedor de Shanghái al Port de Barcelona cuesta menos, por unidad, que llevar ese mismo producto los últimos dos kilómetros hasta un piso de Gràcia. Parece una exageración, pero tiene explicación. En el tramo final se pierden las economías de escala: cada parada es una entrega distinta, en una dirección distinta, con un cliente que puede no estar en casa y una calle donde a veces no hay dónde parar.

A eso se suma el crecimiento del comercio electrónico. Según estimaciones del Foro Económico Mundial, la demanda de entregas urbanas de última milla crecerá un 78% hasta 2030, lo que supondría un 36% más de vehículos de reparto circulando por las cien principales ciudades del mundo. Si nada cambia en la forma de repartir, las calles simplemente no dan para más.

La base de todo: las plazas de carga y descarga

Antes de hablar de innovación conviene recordar que Barcelona tiene una de las redes de Distribución Urbana de Mercancías (DUM) más trabajadas de Europa. La ciudad dispone de unas 10.000 plazas reservadas para carga y descarga, la mayoría dentro del ámbito de estacionamiento regulado. En el Eixample, con su trama de chaflanes, casi cada cruce tiene una zona reservada.

El horario habitual de estas plazas es de 8.00 a 20.00 horas en días laborables, aunque algunas tienen horarios especiales indicados en la señalización. Su uso se controla mediante la aplicación SPRO, que sustituyó a la antigua areaDUM y que gestionan el Ayuntamiento, el Área Metropolitana y Barcelona Serveis Municipals. La app permite localizar plazas y validar el estacionamiento, y premia a los vehículos limpios: en Barcelona, los vehículos clasificados como cero emisiones disponen de 30 minutos adicionales.

Puede parecer un detalle menor, pero no lo es. La digitalización de las zonas de carga y descarga ha dado a la ciudad datos reales sobre cuándo y dónde se reparte, algo imprescindible para diseñar cualquier política de logística urbana con criterio.

Microhubs: acercar el stock al cliente

La idea del microhub es sencilla. En lugar de que cada furgoneta salga cargada desde una nave del Vallès o del Baix Llobregat y entre en la ciudad para hacer veinte entregas, la mercancía se consolida en un pequeño espacio logístico dentro del propio tejido urbano. Desde allí, el reparto final se hace con vehículos ligeros, eléctricos o incluso a pie.

En Barcelona hay ejemplos que funcionan desde hace tiempo. Cargobici gestiona una red de microhubs repartidos estratégicamente por la ciudad, con almacenes multimarca, digitalizados y conectados mediante una app que permite gestionar pedidos y hacer el seguimiento de cada entrega. Desde esos puntos trabaja tanto en entregas a particulares como entre empresas, y se ha especializado en sectores exigentes como el canal HORECA o el farmacéutico.

Mucho antes, el propio Ayuntamiento ya había probado el modelo en Ciutat Vella con un piloto de microdistribución de mercancías. Los proveedores descargaban en una microplataforma a primera hora de la mañana y desde ahí la empresa Van a Pedal hacía el reparto en triciclos eléctricos. Aquella experiencia demostró que, en barrios de calles estrechas y con mucho tráfico peatonal, el vehículo no motorizado no es solo una opción más sostenible: muchas veces es la más rápida.

Cargobicis y vehículos ligeros: el vehículo adecuado para cada calle

La bicicleta de carga ha dejado de ser una curiosidad. Los modelos actuales, muchos con asistencia eléctrica, transportan volúmenes considerables y pueden circular y parar donde una furgoneta tendría problemas. En un casco antiguo o en una supermanzana, la diferencia en tiempo de entrega puede ser notable.

Eso no significa que la furgoneta vaya a desaparecer. La clave está en combinar vehículos según el tipo de entrega: furgonetas eléctricas para los pedidos voluminosos o las rutas más largas, cargobicis para el reparto denso en el centro, y repartidores a pie para las zonas peatonales. Lo que no tiene sentido es usar el mismo vehículo para todo.

Reparto nocturno y fuera de hora punta

Otra forma de ganar eficiencia es cambiar el momento del reparto. Entregar de noche o a primera hora, cuando las calles están vacías, reduce los tiempos de ruta y libera las zonas de carga y descarga para el resto del día. Funciona especialmente bien en la distribución a comercios, supermercados y restaurantes, que pueden recibir la mercancía antes de abrir.

El gran reto aquí es el ruido. Para que el reparto nocturno sea aceptado por los vecinos hacen falta vehículos silenciosos, equipos de descarga adaptados y conductores formados. La electrificación de las flotas juega a favor, porque elimina buena parte del problema.

Puntos de recogida y taquillas: menos entregas fallidas

Una de las grandes ineficiencias de la última milla es la entrega fallida: el repartidor llega, el cliente no está y el paquete vuelve a la furgoneta. Las taquillas inteligentes y los puntos de recogida en comercios de barrio resuelven buena parte de ese problema. El repartidor deja decenas de paquetes en una sola parada y es el cliente quien se acerca a recogerlos cuando le va bien.

Operadores como InPost han ampliado su capacidad en Barcelona en los últimos años, y la red de puntos de conveniencia sigue creciendo. Para las empresas que venden online, ofrecer esta opción en el proceso de compra ya no es un extra, sino algo que el cliente espera.

Qué debería revisar una empresa antes de la temporada alta

Con todo lo anterior, hay algunas preguntas que cualquier empresa con reparto urbano en Barcelona debería hacerse estas semanas.

La primera es si su flota encaja con las zonas donde reparte. Las restricciones a los vehículos más contaminantes dentro de la Zona de Bajas Emisiones son una realidad y los vehículos limpios tienen ventajas concretas, como el tiempo extra en las plazas DUM.

La segunda es si tiene sentido trabajar con un operador de microhub para una parte del volumen, sobre todo en los distritos más densos. Externalizar ese tramo puede salir más barato que mantener furgonetas propias dando vueltas buscando dónde parar.

La tercera es si los clientes tienen alternativas a la entrega en domicilio, como taquillas o puntos de recogida. Cada entrega fallida que se evita es dinero y tiempo que se ahorra.

Y la cuarta, quizá la más importante, es si la empresa mide bien su última milla: coste por entrega, porcentaje de entregas al primer intento, tiempo medio por parada. Sin esos datos es imposible saber qué mejorar.

Un problema de ciudad, no solo de empresas

La última milla no se resuelve solo con buena voluntad de los operadores. Necesita espacio urbano pensado para la logística: locales disponibles para microhubs, normativas que permitan el reparto fuera de hora punta y una gestión inteligente del bordillo, ese espacio de la calle donde se para, se carga y se descarga.

Barcelona tiene mucho camino recorrido y una experiencia que otras ciudades miran con interés. El reto ahora es que la colaboración entre administración, operadores logísticos y comercio siga avanzando al mismo ritmo que lo hacen los pedidos. Porque si algo está claro es que el volumen de entregas no va a bajar, y la ciudad tiene el mismo espacio que tenía hace cien años.

La otra campaña de Lleida: más de 800.000 toneladas de fruta que hay que mover

Los aforos de esta temporada dibujan una de las cosechas más abundantes de los últimos años en las comarcas leridanas. Detrás de cada cifra de producción hay una operación de frío, almacenaje y transporte que el sector agroalimentario da por descontada y de la que casi nunca se habla.

La campaña de recolección de la pera Conference arrancó la semana pasada en Lleida. Lo hizo, según explicó el director general de Afrucat, Manel Simon, en un mercado de peras que se encuentra parado. La patronal catalana de la fruta atribuye la situación a varios factores simultáneos: los precios muy bajos del melón y la sandía procedentes del sur de España, unas cotizaciones de melocotón y nectarina en niveles correctos para el consumidor y un verano de temperaturas elevadas en toda Europa que está desplazando la demanda hacia las frutas de agua, dejando más frenado el mercado de la pera.

Es la lectura comercial, que es la que ocupa los titulares cada agosto. Hay otra lectura posible, y es la que interesa a quien mueve la mercancía.

Los números de la temporada

Los aforos presentados este año describen una campaña de recuperación productiva en casi todos los frentes.

En fruta de hueso, las estimaciones presentadas en mayo durante el foro Interprunus sitúan la cosecha catalana de melocotón y nectarina en 422.870 toneladas, un 13,5% más que en 2025 y un 24% por encima de la media del periodo 2021-2025. La provincia de Lleida concentra prácticamente todo ese crecimiento: rozaría las 403.970 toneladas, un 14% más, con avances destacados en nectarina plana, nectarina redonda y melocotón plano.

En fruta de pepita, Afrucat presentó sus previsiones el pasado 24 de julio. La producción catalana de manzana alcanzará las 289.600 toneladas, un 9% más que el año anterior y un 12% por encima de la media del último quinquenio, lo que devuelve a Cataluña a su potencial productivo tras varios ejercicios marcados por las inclemencias meteorológicas. La pera va en dirección contraria: 101.500 toneladas, un 5% menos que en 2025 y un 4% por debajo de la media de cinco años, con las altas temperaturas de primavera y verano afectando al calibre.

La suma de los tres aforos supera las 800.000 toneladas. Y no es una cifra repartida a lo largo del año: se concentra en los meses centrales y finales del verano y en el arranque del otoño, con salida desde una zona productora muy delimitada. Conviene recordar la dimensión del origen: Cataluña concentra alrededor del 35-40% de la producción española de manzana y más de la mitad de la de pera.

El detalle que comprime la operación

Hay un dato de esta campaña que pasó relativamente desapercibido y que es, en el fondo, un problema de programación logística.

Afrucat ha constatado un adelanto significativo del calendario productivo: algunas variedades se sitúan alrededor de diez días por delante de las últimas cosechas y hasta veinte respecto al calendario tradicional de años anteriores. La asociación advierte de que esa evolución puede provocar una finalización más temprana de la campaña de verano y reducir la disponibilidad de fruta en su tramo final. El presidente del Comité de Fruta de Hueso de Afrucat, Jaume Lozano, ha señalado la necesidad de reforzar la programación comercial entre los distintos integrantes de la cadena para garantizar el suministro a los clientes.

Traducido al lenguaje de la operativa: el mismo volumen —o más— en menos días. Cuando una campaña se adelanta y se acorta, la presión no recae solo sobre los comercializadores. Recae sobre la capacidad de recolección, sobre las líneas de confección, sobre las cámaras y sobre la flota que tiene que sacar el producto en ventana. El pico se estrecha y se vuelve más alto.

El frío como amortiguador

Ese es precisamente el papel que juega la infraestructura frigorífica de las comarcas leridanas, y es la razón por la que la manzana y la pera se comportan de manera distinta al melocotón. El almacenamiento en frío permite estirar la comercialización de la fruta de pepita durante meses y desacoplar parcialmente el momento de la recolección del momento de la venta. La fruta de hueso no tiene ese margen: sale cuando sale.

De ahí que la coincidencia de esta campaña sea particularmente exigente. Un año de recuperación productiva en hueso, con Lleida absorbiendo casi todo el incremento, se solapa con el arranque de una campaña de pepita al alza en manzana y con un mercado de pera que empieza frenado. Más producto que colocar y menos ritmo de salida en uno de los segmentos.

Los costes, otra vez

El componente económico cierra el círculo y es donde el sector productor y el logístico comparten diagnóstico. Los productores de pera han advertido de que necesitan cotizaciones de entre un euro y 1,20 euros por kilo para poder afrontar el incremento de costes al que han tenido que hacer frente esta campaña, desde el gasóleo agrícola hasta la energía eléctrica, pasando por las mayores necesidades de agua de riego.

Son exactamente las mismas partidas que tensionan la cuenta de resultados de cualquier operador de transporte frigorífico: combustible y electricidad. Cuando el precio en origen está bajo presión, el margen para absorber el coste del frío y del transporte se estrecha en toda la cadena, no solo en la parcela.

Una campaña que también es una operación

La campaña de la fruta se cuenta cada verano en clave de precios, de calibres y de mercados europeos. Es legítimo: es la variable que determina la renta de miles de explotaciones. Pero mover más de 800.000 toneladas de producto perecedero desde una comarca del interior hacia los mercados de consumo, en una ventana que este año se ha estrechado, es también una de las operaciones logísticas de mayor volumen y menor tolerancia al error que se ejecutan en Cataluña.

Merece figurar en la conversación sectorial con nombre propio, y no solo como telón de fondo de la cotización semanal.

El aeropuerto de Girona, entre la caída del pasaje y la capacidad disponible

Los datos de julio publicados por Aena confirman el cuarto mes consecutivo de caída de viajeros en Girona-Costa Brava, mientras Reus firma su mejor mes de la serie histórica. Detrás del contraste hay un pulso por las tasas, una infraestructura infrautilizada y una conversación pendiente sobre qué papel juega ese aeropuerto en el sistema logístico catalán.

El aeropuerto de Girona-Costa Brava cerró julio con 320.926 pasajeros, un 1,9% menos que en el mismo mes del año anterior, cuando fueron 327.075. Es el cuarto mes consecutivo de descensos interanuales desde abril. En los siete primeros meses del año han pasado por las instalaciones de Vilobí d’Onyar 1.153.755 personas, después de un primer semestre que ya se había cerrado un 7,3% por debajo del anterior.

Hasta aquí, la lectura convencional: Girona encoge. Pero el mismo boletín contiene un dato que apunta en dirección contraria y que merece más atención de la que ha recibido.

Menos viajeros, más movimientos

En julio se registraron 3.553 despegues y aterrizajes, un 9% más que los 3.261 de un año antes. Y desde enero el aeropuerto ha superado las 17.000 operaciones, un 6,5% más que en el mismo periodo de 2025.

Es decir: menos pasajeros y más vuelos. La combinación indica un cambio de composición del tráfico, no solo una contracción. Aviones más pequeños o menos llenos, más aviación general, escuela de vuelo, ejecutiva y chárter, y menos flujo masivo de bajo coste en las rutas troncales. Una infraestructura que trabaja más horas para mover menos gente es, financieramente, un problema; operativamente, es otra cosa: es capacidad disponible.

El factor Ryanair

El origen del retroceso es conocido. Ryanair concentra la gran mayoría del tráfico de Vilobí y anunció el pasado 5 de marzo un recorte de capacidad de alrededor del 11% para la temporada de verano, equivalente a unos 240.000 asientos. La compañía enmarcó la decisión en su pulso con Aena por las tasas aeroportuarias y en su rechazo frontal a la propuesta del gestor para el nuevo periodo regulatorio.

El pulso no es exclusivo de Girona: la aerolínea ha retirado más de 1,2 millones de plazas del conjunto de aeropuertos regionales españoles en los últimos ejercicios. Pero en Girona el efecto es más visible porque la dependencia de un solo operador es casi total, y porque la Costa Brava utiliza ese aeropuerto como puerta de entrada principal de los mercados británico, alemán y nórdico. En julio, de hecho, el Reino Unido siguió siendo el primer origen con 99.462 pasajeros, un 8,7% más, seguido de Alemania con 42.633: la demanda existe, la oferta de asientos es la que se ha reducido.

El contraste con el resto de la red catalana afila el diagnóstico. Reus cerró julio con 235.986 viajeros, un 6,1% más, y firmó el mejor mes de toda su serie histórica, superando el máximo anterior de agosto de 2025. El Prat movió 5.871.137 pasajeros, un 6% más. La caída no es catalana: es de Girona.

La pregunta que le corresponde al sector logístico

Aquí es donde la conversación puede salir del debate turístico, que está bloqueado desde hace años, y entrar en terreno más útil.

Girona dispone de una pista larga, capacidad de handling sobrada, suelo aeroportuario disponible y una posición privilegiada: junto a la AP-7 y el corredor hacia Francia, en el eje que conecta el área metropolitana con la frontera. A pocos kilómetros, en Vilamalla, avanza la terminal intermodal con proyecto constructivo para implantar el ancho internacional, la más adelantada de las cuatro que Cimalsa tiene previstas.

Sobre el papel, es la combinación que cualquier promotor logístico buscaría: pista infrautilizada, ferrocarril en ancho UIC a corta distancia, autopista y suelo. El propio gestor aeroportuario lleva tiempo trabajando en una estrategia comercial e inmobiliaria para ampliar hangares e incorporar nuevas actividades logísticas, además de impulsar el transporte de carga, un segmento que en Girona ha sido históricamente residual.

La conversación pendiente es si ese impulso merece dejar de ser una línea en un plan director. La carga aérea catalana crece con fuerza, pero lo hace concentrada en El Prat, con las limitaciones de espacio que eso implica y con un aeropuerto que compite por cada metro cuadrado entre pasaje, carga y servicios. Una parte de ese tráfico —el que no necesita conexión intercontinental directa, el que trabaja con camión hacia Europa, el chárter de mercancía o el segmento express— podría plantearse en otra ubicación si existiera la infraestructura y el incentivo tarifario.

Y el AVE, siempre en el horizonte

El otro elemento que reordenaría la ecuación es la futura estación de alta velocidad en el propio aeropuerto, cuyo estudio informativo se aprobó en febrero de 2025 con un coste estimado de 126,7 millones de euros y una previsión de unos 3,1 millones de usuarios. Con ella, Girona dejaría de ser un aeropuerto local para convertirse en una alternativa real y complementaria a El Prat, con acceso rápido a Barcelona y captación de demanda del sur de Francia.

Sigue sin fecha de obra.

Un activo esperando decisión

El resumen de julio es que Girona tiene menos pasajeros que hace un año, más operaciones que hace un año y ninguna definición estratégica clara sobre qué debe ser dentro de diez. Mientras el debate siga siendo únicamente cuántos turistas aterrizan cada verano y a qué precio, seguirá dependiendo de las decisiones comerciales que se tomen en Dublín.

Cataluña tiene un aeropuerto con capacidad ociosa, un nodo ferroviario en ancho internacional creciendo a veinte minutos y una demanda logística que no encuentra suelo cerca de Barcelona. Sería raro que esas tres frases no acabaran en la misma mesa.

La última milla ya no es un servicio auxiliar: es el 37,5% de los paquetes de España

El Informe Anual del Sector Postal de la CNMC certifica dos vuelcos en el mismo ejercicio: la paquetería supera por primera vez al correo tradicional y los operadores especializados en el tramo final adelantan a las grandes redes urgentes. La letra pequeña, sin embargo, es la que debería preocupar al sector.

La Comisión Nacional de los Mercados y la Competencia publicó el 5 de agosto su Informe Anual del Sector Postal correspondiente a 2025, y el documento contiene una de esas fronteras estadísticas que solo se cruzan una vez. La paquetería superó al correo tradicional tanto en número de envíos como en ingresos: 1.334,8 millones de paquetes frente a 1.163,5 millones de envíos postales convencionales, con la paquetería creciendo un 9,7% y el correo de toda la vida cayendo un 7,7%. En facturación, 7.324,6 millones de euros contra 1.146,2 millones.

Pero el dato que más dice sobre cómo se está reordenando la cadena está un nivel más abajo. Los operadores especializados en última milla gestionaron el 37,5% de los envíos, situándose por delante de las redes de transporte urgente de ámbito estatal, que se quedaron en el 37,1%. Es la primera vez que ocurre.

Un adelantamiento rápido y reciente

Más relevante que la cuota es la velocidad. Los especialistas en el tramo final ganaron cerca de 4,5 puntos porcentuales en volumen y cinco puntos en ingresos en un solo ejercicio. En el otro extremo, Correos y Correos Express perdieron 1,7 puntos y cerraron el año con una cuota conjunta del 15,8% de los envíos.

El contraste entre volumen y dinero es el segundo aviso. Las empresas de última milla mueven más de un tercio de los paquetes, pero solo concentran el 23% de los ingresos del segmento. Las redes nacionales manejan una proporción parecida de envíos y se llevan el 44,7% de la facturación. Dicho de otro modo: el tramo que más creció es también el peor pagado por unidad transportada.

El paquete vale cada vez menos

Ese desequilibrio tiene una traducción agregada bastante elocuente. Con los datos del propio informe, el ingreso medio por paquete ha pasado de unos 7,30 euros en 2019 a 5,49 euros en 2025: alrededor de un 25% menos en términos nominales, sin descontar todavía el efecto de la inflación acumulada en ese periodo.

Es la tensión de fondo de todo el negocio. El volumen se ha disparado —los envíos crecieron un 147,8% desde 2019—, pero la facturación ha avanzado a un ritmo muy inferior, un 86,3% en el mismo intervalo. Más entregas, cada una menos rentable, en un contexto de costes de combustible, personal y acceso urbano al alza. Cualquiera que opere flota en zona metropolitana reconocerá el diagnóstico sin necesidad de leer el informe.

Un segmento sostenido sobre autónomos

La estructura laboral que hace posible ese precio también aparece en el documento. El número de operadores inscritos en el registro postal siguió creciendo, desde los 4.341 de finales de 2024 hasta superar los 4.500 en 2025, y aproximadamente la mitad son autónomos dedicados principalmente al reparto final.

Dentro del segmento especializado en última milla, los autónomos aumentaron un 63,6% durante el año hasta alcanzar los 12.542, mientras los trabajadores con contrato indefinido cayeron un 52,1%, hasta 2.492. Son dos curvas que se cruzan con la misma nitidez con la que se cruzan las de paquetes y cartas, y describen un modelo de subcontratación en cadena que sostiene buena parte del crecimiento del sector.

No corresponde a un clúster logístico pronunciarse sobre el marco laboral, pero sí señalar el riesgo operativo: una red construida sobre miles de microoperadores es flexible y barata, y al mismo tiempo difícil de auditar en calidad de servicio, en formación, en siniestralidad y en cumplimiento de las normativas municipales de carga y descarga.

Dónde acaba el paquete: el problema urbano

El informe aporta además el dato que conecta directamente con la agenda de la distribución urbana en Cataluña. El 85,8% de los paquetes se entregó en el domicilio del destinatario. Los puntos de conveniencia se quedaron en el 9,4%, las taquillas automáticas en el 3,4% y las oficinas propias de los operadores en el 1,5%.

Ocho de cada diez paquetes acaban, por tanto, en un portal. Cada uno de ellos implica una parada, una operación de carga y descarga y, con frecuencia, un vehículo detenido donde no debería. Y no es un flujo residual: dos de cada tres envíos fueron paquetes de hasta dos kilos, el 61,2% de los ciudadanos recibió al menos un paquete derivado de una compra online y el 35% devolvió algún pedido, con el consiguiente viaje de retorno.

Hay, sin embargo, un margen que el propio panel de la CNMC identifica y que conviene subrayar. Entre los usuarios que pagaron gastos de envío, el 78% aceptaría recibir el pedido en un lugar distinto de su domicilio a cambio de un descuento, y el 58% aceptaría recibirlo más tarde. La demanda de entrega inmediata a domicilio no es tan rígida como sugiere el modelo comercial dominante: responde a incentivos.

Lo que esto pide a las administraciones

Aquí es donde el informe deja de ser una estadística sectorial y se convierte en un argumento de política urbana. Si el 37,5% de los paquetes lo mueve una constelación de pequeños operadores, si el ingreso por envío cae y si casi todo termina en el portal del cliente, la eficiencia ya no puede salir solo de la optimización de rutas. Tiene que salir de la infraestructura: puntos de consolidación, microplataformas, taquillas, horarios de descarga ampliados y ordenanzas que reconozcan la distribución de mercancías como lo que es.

Porque el titular es que la paquetería ha superado a las cartas. La noticia real es que la última milla dejó de ser el final de la cadena para convertirse en su cuello de botella.

El Prat firma su mejor julio y rompe la tendencia bajista de la carga aérea española

El aeropuerto catalán cerró el mes con 5,87 millones de pasajeros y 20.435 toneladas de mercancía. Mientras el conjunto de la red de Aena perdía un 4,5% de carga y Madrid-Barajas retrocedía un 10%, Barcelona creció un 8,1% y consolidó su segunda posición nacional.

El Aeropuerto Josep Tarradellas Barcelona-El Prat ha cerrado el mejor julio de su historia. Según los datos publicados por Aena, la instalación registró 5.871.137 pasajeros, un 6% más que en julio de 2025, y 35.886 operaciones, un 6,6% más. Son cifras que consolidan al aeropuerto como segundo de la red española, por detrás de Adolfo Suárez Madrid-Barajas (6.466.823 viajeros, +4,8%) y por delante de Palma de Mallorca (4.696.690, +2,2%).

Pero para el sector logístico el titular está en otra línea de la tabla. En julio El Prat movió 20.435 toneladas de mercancía, un 8,1% más que un año antes, en un mes en el que la red de Aena en España transportó 109.457 toneladas, un 4,5% menos que en julio de 2025. Dicho de otro modo: la carga aérea española cayó y Barcelona subió.

Cuando la media nacional baja y Barcelona sube

El contraste se entiende mejor mirando quién tira de la estadística. Madrid-Barajas, que concentra la mayor parte del tráfico de mercancías del país, cerró julio con 62.931 toneladas, un 10% menos en términos interanuales. Zaragoza, tercer nodo de carga de la red y competidor directo del corredor catalán, se quedó prácticamente plano con 12.475 toneladas (-0,1%). Vitoria, cuarto, sumó 6.720 toneladas (+5,7%).

En el acumulado de enero a julio, El Prat suma 125.309 toneladas, un 11,6% más que en el mismo periodo del año anterior. Es un ritmo que dobla ampliamente el crecimiento de pasajeros del aeropuerto y que sostiene una tendencia iniciada hace varios ejercicios: en 2019 la instalación movía 177.271 toneladas anuales; en 2024 cerró con 181.688; y en 2025 marcó un récord de 200.741, superando por primera vez la barrera de las 200.000 toneladas. Si el ritmo actual se mantiene, 2026 volverá a batir esa marca.

La lectura sectorial es clara: la carga aérea catalana ha dejado de ser el furgón de cola de la infraestructura para convertirse en su negocio de mayor crecimiento relativo.

Qué hay detrás del crecimiento de la mercancía

El impulso no es casual y responde a tres factores que llevan tiempo alineándose.

El primero es el comercio electrónico y la presión sobre los tiempos de entrega. La demanda de envíos rápidos desde mercados internacionales ha empujado volúmenes hacia el modo aéreo, especialmente en flujos de importación asiática.

El segundo es la diversificación de la carga. El aeropuerto ha dejado de depender casi en exclusiva de la moda y el textil —tradicionalmente el gran exportador aéreo catalán— para incorporar producto farmacéutico de temperatura controlada, componentes electrónicos y mecánica industrial. El Observatorio de la Carga Aérea de la Cambra de Comerç de Barcelona ya venía señalando ese desplazamiento del mix hacia productos eléctricos y mecánicos, un movimiento que aporta más valor por kilo y menos estacionalidad.

El tercero es el efecto arrastre del tráfico internacional de pasajeros. En julio, 4.531.980 viajeros correspondieron a vuelos internacionales, un 7,6% más, frente a una demanda doméstica bastante más estable. Ese dato importa al operador logístico tanto como al turístico: una parte sustancial de la mercancía que sale y entra por El Prat viaja en bodega de avión de pasajeros. Cada nueva ruta de largo radio —Pekín y Singapur son los ejemplos que el Comité de Desarrollo de Rutas Aéreas de Barcelona (CDRA) suele poner sobre la mesa— es, de facto, capacidad de carga adicional hacia mercados que hasta hace poco solo eran accesibles vía hub extranjero.

El techo de capacidad, el verdadero cuello de botella

El problema de fondo es conocido y no se resuelve con un buen mes. El Prat opera ya por encima de su capacidad teórica y el diseño de sus instalaciones —terminales, pistas y también la zona de carga— condiciona el margen de crecimiento a medio plazo.

La tramitación del nuevo Plan Director, en marcha desde principios de año, plantea una ampliación que combina actuación sobre la pista más próxima al mar y una nueva terminal satélite conectada a la T1. El debate es intenso y tiene un componente ambiental ineludible, con los espacios protegidos del delta del Llobregat en el centro de la discusión.

Para el sector logístico, sin embargo, hay una segunda pregunta que suele quedar tapada por la primera: si la capacidad de proceso de mercancía —almacenes, salas de temperatura controlada, accesos rodados, agilidad aduanera— acompañará al crecimiento de la demanda. Un aeropuerto puede ganar rutas intercontinentales y seguir perdiendo carga si el tiempo de tránsito en tierra no es competitivo frente a Madrid, Zaragoza o los grandes hubs centroeuropeos.

El mapa catalán, en positivo

El resto de infraestructuras del territorio acompañaron la tendencia. Girona-Costa Brava creció un 9% en pasajeros y Reus un 6,1%, cifras que confirman el atractivo del conjunto de Cataluña como destino y que, en el caso de Girona, refuerzan su papel como alternativa operativa en temporada alta.

El escenario de conjunto es favorable, pero exige lectura fina. La red española creció un 5% en pasajeros en julio y un 4% en el acumulado de siete meses, con una desaceleración que Aena ya reconoce. En carga, el ciclo es todavía más irregular. Que Barcelona crezca a contracorriente es una buena noticia; que lo haga desde una base todavía modesta en el contexto europeo —el aeropuerto sigue lejos del top-20 continental de mercancía— indica dónde está el recorrido pendiente.

La conclusión para el ecosistema logístico catalán es doble: hay demanda y hay tendencia, y ambas apuntan al alza. Lo que está en juego en los próximos años no es tanto captar tráfico como tener la infraestructura y los procesos listos para no devolvérselo a otro nodo.

Nuevo impulso industrial en Alió y Vila-rodona: Un paso hacia la reactivación económica

Un nuevo futuro para el Camp de Tarragona

La Comisión de Territorio de Cataluña recientemente aprobó inicialmente el Plan Director Urbanístico de Actividad Económica (PDUAE) para las localidades de Alió y Vila-rodona. Con una extensión de 145 hectáreas, se busca revitalizar el área del Camp de Tarragona mediante la creación de nuevas oportunidades industriales y logísticas. Esta es una estrategia crucial que permite a la región ofrecer un entorno favorable para empresas que requieren grandes parcelas, particularmente las del sector logístico e industrial.

Un enclave estratégico en pleno crecimiento

El área de actuación del PDUAE se sitúa en una ubicación que maximiza las conexiones y el flujo de mercancías. Rodeado por la autopista AP-2 y la carretera C-51, este terreno se beneficia de su proximidad a grandes ejes europeos como el corredor mediterráneo. Con ello, se busca concentrar la actividad en un punto central, evitando la dispersión y optimizando los recursos disponibles.

Objetivos claros y bien definidos

El plan no solo pretende crear un nuevo polo de actividad económica, sino también ordenarlo de tal manera que sea sostenible y adaptable a las necesidades futuras. Así, se prioriza el uso de transporte público y no motorizado para asegurar un crecimiento con respeto al entorno y la población local. La preservación del paisaje y la potenciación de corredores ecológicos también juegan un papel importante.

Sectores de interés y parcelación flexible

Dentro del marco del PDUAE, se define la delimitación de dos sectores principales: el Sector SUR AE-1, más extenso, y el Sector SUD AE-2. En el sector mayoritario, se habilita la fragmentación del suelo en grandes parcelas de entre 10 y 40 hectáreas, lo que asegura flexibilidad para las demandas de las futuras empresas que decidan ubicarse aquí.

Conectividad mejorada y espacio continuo para el parque

El diseño del nuevo polígono prevé una conectividad interna eficaz mediante la inclusión de una nueva rotonda que facilitará el acceso y circulación dentro del área. Entre la actividad económica y el suelo no urbanizable, se dispone un gran parque continuo para mitigar impactos visuales y acústicos. Este espacio incluye el Camino de Alió a Vila-rodona, ofreciendo un entorno más verde y natural.

Equipamientos y protección ambiental

El PDUAE no se olvida de guiar el desarrollo de equipamientos que complementen el nuevo sector. Tres áreas específicas han sido designadas para estos fines, sumando un total de 12,8 hectáreas. En su enfoque ambiental, aplica estrictas normas de protección fuera de los sectores delimitados, lo que engloba la mejora de la red de caminos rurales y la gestión del agua de riego mediante balsas.

Un proceso abierto a la participación pública

Con la aprobación inicial del PDUAE, ahora comienza un periodo de información pública de 45 días para que las partes interesadas presenten sus comentarios y alegaciones. Este proceso garantiza que la comunidad y las autoridades locales participen activamente en la creación de un plan que realmente beneficie a la región.

Este proyecto se espera que esté finalizado definitivamente para principios de 2027, cuando será aprobado de manera oficial por la Comisión de Territorio de Cataluña. La entrada en vigor será tras su publicación en el Diario Oficial de la Generalidad de Cataluña (DOGC).

El Camp de Tarragona, con esta iniciativa, se encamina hacia un futuro prometedor donde la industria y la logística desempeñarán un papel crucial en su crecimiento económico y sostenibilidad ambiental.

La Zona Franca refuerza su apuesta industrial y tecnológica

El Consorci cierra el círculo de la ampliación del DFactory y perfila un distrito de industria urbana a las puertas del puerto y del aeropuerto. Una operación que, aunque se presente en clave tecnológica, tiene consecuencias directas para la logística metropolitana.

Hay operaciones que se leen mejor con dos noticias juntas que con una sola. La primera llegó el 23 de julio, cuando el Plenario del Consorci de la Zona Franca de Barcelona (CZFB) celebró su sesión de verano bajo la presidencia del alcalde Jaume Collboni y con las cuentas de 2025 sobre la mesa. La segunda, cinco días después: el Consejo de Ministros aprobó el 28 de julio la licitación de las obras del llamado edificio B, valorada en 25,4 millones de euros, el último trámite que faltaba para completar la expansión del DFactory Barcelona. Sumadas, dibujan un movimiento que va bastante más allá de un edificio de oficinas tecnológicas.

De 17.000 a 60.000 metros cuadrados

La ampliación llevará el complejo desde los 17.000 metros cuadrados actuales hasta los 60.000. No es un crecimiento incremental: es multiplicar por tres y medio la superficie de un equipamiento que ya funciona al cien por cien de ocupación.

El calendario está razonablemente definido. El edificio Cubo tiene la estructura terminada y la fachada acristalada colocada, con previsión de finalizar a finales de octubre. Los edificios A y D avanzan para acabar antes de que termine 2026, lo que permitiría que las primeras compañías se instalasen en ellos a comienzos de 2027. El edificio B, ahora desbloqueado, requerirá unos quince meses de obra una vez adjudicado el contrato. Es decir, el grueso del nuevo DFactory estará operativo entre 2027 y 2028.

Lo que hoy ocupa ese espacio da una idea de qué tipo de tejido se está construyendo: 48 empresas especializadas en robótica, inteligencia artificial, fabricación avanzada, impresión 3D, realidad virtual, sensórica, internet de las cosas y ciberseguridad. Entre todas han registrado 63 patentes internacionales. El equipamiento ha recibido además unas 5.000 visitas de organizaciones interesadas en establecer alianzas o en valorar una implantación en Barcelona, un dato que el Consorci maneja como indicador de tracción internacional.

El delegado especial del Estado en el CZFB, Pere Navarro, planteó la ampliación en términos de ecosistema más que de metros: la idea es incorporar nuevas compañías líderes en tecnologías de industria 4.0 y consolidar un entorno que favorezca la colaboración entre ellas. La ambición declarada va un paso más allá, hacia lo que la entidad denomina DFactory Barcelona District: extender ese modelo al conjunto del polígono industrial de la Zona Franca.

Por qué esto interesa al sector logístico

Aquí está la parte que conviene no pasar por alto desde el sector. El polígono de la Zona Franca no es un parque tecnológico aislado en la periferia: es el mayor recinto industrial de Cataluña, y comparte frontera con el puerto de Barcelona y con el corredor que lleva al aeropuerto Josep Tarradellas Barcelona-El Prat. Cualquier decisión sobre qué actividad se instala en esos metros cuadrados es, de facto, una decisión sobre flujos de mercancía.

La industria urbana avanzada genera un perfil de demanda logística muy distinto al del almacén tradicional. Son series cortas, componentes de alto valor, materiales especializados, prototipos, equipos que entran y salen con urgencia, logística inversa y servicios de valor añadido pegados a la línea de producción. Es carga que tolera mal los kilómetros y que valora la proximidad por encima del coste por palé. Traducido: presión adicional sobre un suelo que ya está tensionado.

Ese es el punto que el sector debería subrayar en el debate. El mercado inmologístico catalán cerró el primer semestre de 2026 con un empuje notable, pero con un problema de fondo que se repite en cada informe: falta producto disponible en las coronas más cercanas a Barcelona. Si al mismo tiempo se reconvierte suelo del área metropolitana hacia industria avanzada y usos mixtos, la competencia por cada hectárea bien conectada se agudiza. No es un argumento contra la industria urbana —es una apuesta razonable y necesaria—, sino a favor de planificar en paralelo la infraestructura logística que esa industria va a necesitar para funcionar.

Una agenda que también mira a la logística

El Consorci aprovechó el plenario para poner fecha a dos citas que interesan directamente al sector. La primera, la séptima edición de la Barcelona New Economy Week (BNEW), del 5 al 7 de octubre en el propio DFactory, con cerca de 270 ponentes distribuidos en más de cincuenta paneles y sesiones alrededor de ocho ámbitos de la nueva economía, desde la aviación y el espacio hasta la energía, la salud o la inteligencia artificial.

La segunda tiene mayor calado simbólico: en 2027 el SIL abandona la denominación de Salón Internacional de la Logística para pasar a llamarse Salón de la Innovación Logística de Barcelona. La cita será del 9 al 11 de junio. El cambio de nombre no es cosmético; refleja hacia dónde entiende el organizador que se desplaza el centro de gravedad de la conversación sectorial.

Completan el cuadro otros proyectos presentados en la misma sesión, como la futura Torre Pública de Glòries —con vivienda protegida, oficinas administrativas y equipamientos comunitarios— y las iniciativas ligadas a la designación de Barcelona como Capital Mundial de la Arquitectura 2026.

Lo que queda por resolver

El movimiento del Consorci confirma una tendencia de fondo: Barcelona quiere retener actividad productiva dentro de sus límites, en lugar de expulsarla hacia el interior. Es una tesis defendible y con recorrido. Pero funciona solo si la cadena de suministro que alimenta esa actividad encuentra espacio, accesos y capacidad ferroviaria a una distancia razonable.

La industria urbana no elimina la logística: la vuelve más frecuente, más fragmentada y más exigente. Conviene que quienes planifican el distrito y quienes planifican el suelo logístico metropolitano estén sentados en la misma mesa.