El sistema aeroportuari català per a la càrrega: el Prat creix i Lleida-Alguaire busca el seu paper industrial

Quan es parla de l’aeroport del Prat gairebé sempre es parla de passatgers: rècords d’estiu, cues als controls, el debat sobre l’ampliació. Però a les bodegues d’aquests mateixos avions, i als magatzems que envolten les pistes, es mou cada dia una part molt valuosa de l’economia catalana. La càrrega aèria representa un percentatge petit del total de mercaderies en tones, però un percentatge enorme en valor: productes farmacèutics, components electrònics, moda, recanvis urgents, aliments peribles d’alta gamma.

Les dades d’aquest any mostren que Barcelona està guanyant pes en aquest negoci, just quan la resta de la xarxa espanyola fa senyals de frenada. I mentrestant, a uns 170 quilòmetres, l’aeroport de Lleida-Alguaire està definint un paper molt diferent, però complementari. Repassem com funciona el sistema aeroportuari català des del punt de vista de la logística.
El Prat: creixement a contracorrent

L’Aeroport Josep Tarradellas Barcelona-el Prat va tancar el 2025 amb un rècord històric de càrrega: 200.741 tones transportades, un 10,5% més que l’any anterior. Era la primera vegada que superava la barrera de les 200.000 tones.

El 2026 el ritme no només es manté, sinó que s’accelera. Entre gener i agost l’aeroport ha mogut 142.900 tones, un 11,2% més que en el mateix període de l’any passat. Només a l’agost en va gestionar 17.588 tones, un 8,5% més que dotze mesos abans.

El que és interessant és el context. Aquest mateix mes d’agost, el conjunt d’aeroports d’Aena a Espanya va moure 104.356 tones, un 5,2% menys que l’agost del 2025. Mentre la xarxa estatal mostrava senyals d’estancament, Barcelona creixia amb força. Per darrere del Prat, Saragossa, que és un aeroport especialitzat en càrrega, va sumar 15.895 tones durant el mes.

Per què creix la càrrega a Barcelona

Bona part de la càrrega aèria del Prat no viatja en avions de càrrega, sinó a les bodegues dels vols de passatgers, sobretot als de llarg radi. És el que el sector coneix com a belly cargo. Cada nova ruta intercontinental que obre una aerolínia a Barcelona és, també, nova capacitat per exportar i importar mercaderia.

I aquest és precisament el segment que més ha crescut. A l’agost, el Prat va registrar un rècord de 5,9 milions de passatgers, dels quals més de 4,6 milions van viatjar en vols internacionals, un 5,6% més que un any abans. La connectivitat internacional de l’aeroport arrossega la càrrega.

A això s’hi suma el teixit productiu de l’entorn. Catalunya concentra una indústria farmacèutica i química molt rellevant, un sector de la moda amb vocació exportadora i un comerç electrònic en plena expansió. Són exactament el tipus de productes que justifiquen pagar el preu del transport aeri: mercaderia d’alt valor, urgent o amb data de caducitat.

El repte de l’espai i de la capacitat

El creixement té una contrapartida. El Prat va tancar el 2025 amb més de 57 milions de passatgers, per sobre de la capacitat per a la qual va ser dissenyat, i això afecta també la càrrega. Més vols signifiquen més bodegues disponibles, però també més pressió sobre els slots, les plataformes i els accessos per carretera.

Aena s’ha mogut en dos fronts. D’una banda, el desenvolupament de sòl logístic dins del recinte aeroportuari: el 2025 va adjudicar a Cilsa una parcel·la per construir i explotar edificis logístics, dins d’un projecte de cinc hectàrees per a activitat logística aeroportuària que posa les bases de la futura Ciutat Aeroportuària. De l’altra, la planificació a llarg termini: el pla d’inversions DORA III, aprovat pel Consell de Ministres, preveu actuacions preparatòries per a l’ampliació de l’aeroport.

Per a les empreses que depenen de la càrrega aèria, tot això es tradueix en una idea pràctica: la capacitat a Barcelona no és infinita, i en temporada alta convé reservar amb antelació i treballar amb transitaris que coneguin bé l’operativa de l’aeroport.

Lleida-Alguaire: un aeroport amb una altra vocació

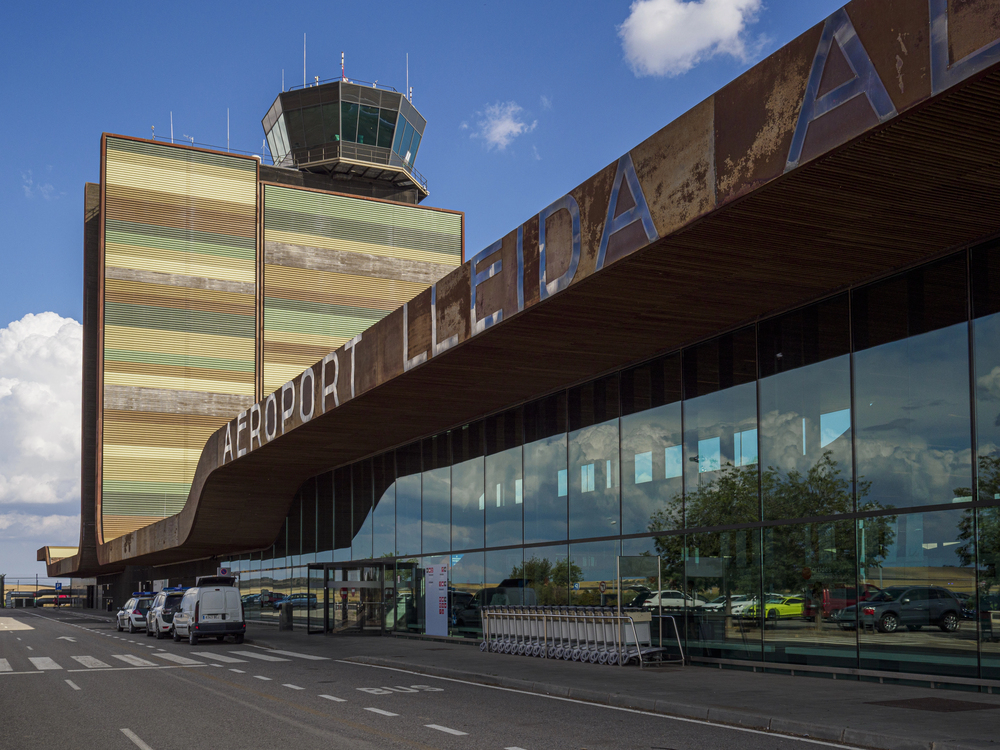
Si el Prat és un gran hub de passatgers que a més mou càrrega, Lleida-Alguaire és una altra cosa. Inaugurat el 2010 i gestionat per Aeroports de Catalunya, va néixer amb moltes crítiques i durant anys va buscar el seu lloc. Avui l’ha trobat lluny del model d’aeroport turístic convencional.

L’aeroport s’ha especialitzat en càrrega, aviació corporativa, formació de pilots i manteniment d’aeronaus, i manté vols comercials estacionals. També s’ha convertit en un lloc on alguns avions acaben la seva vida útil, i en un espai de proves per a operacions amb drons. S’hi han fet, per exemple, assajos amb vehicles aeris autònoms.

El Govern vol anar més enllà. La consellera de Territori, Sílvia Paneque, va anunciar la redacció d’un Pla director urbanístic aeroportuari que definirà els projectes i els usos de l’aeroport per a les properes tres dècades, amb l’objectiu de convertir-lo en un aeroport industrial i donar resposta a la demanda d’empreses que s’hi volen instal·lar a l’entorn.

La seva ubicació hi juga a favor. Lleida-Alguaire és a uns 170 quilòmetres de Barcelona i a poc més de 150 de Saragossa, en un territori amb sòl disponible, una cosa que escasseja a l’àrea metropolitana, i ben connectat per autovia. Per a activitats aeronàutiques que necessiten espai, com el manteniment, l’emmagatzematge d’avions o l’experimentació amb drons, aquesta combinació és difícil de trobar a prop de la costa.

Un sistema, no aeroports aïllats

La clau per entendre el futur de la càrrega aèria a Catalunya és pensar en sistema. El Prat continuarà sent la gran porta d’entrada i sortida de mercaderia aèria, gràcies a la seva connectivitat intercontinental. Però no ho pot fer tot. Les activitats que necessiten molt d’espai i no depenen de ser al costat dels vols de llarg radi tenen més sentit en aeroports com Lleida-Alguaire, i al sud, l’aeroport de Reus també forma part d’aquest mapa.

Aquesta lògica de repartiment de funcions és la mateixa que ja s’aplica en altres sectors logístics. Igual que el Port de Barcelona i el Port de Tarragona tenen especialitzacions diferents, els aeroports catalans es poden complementar en lloc de competir.

Què haurien de tenir en compte les empreses

Per a un exportador o importador que treballa amb càrrega aèria des de Catalunya, el moment actual deixa algunes pistes útils. Les noves rutes de llarg radi al Prat són oportunitats: convé seguir-les, perquè cada connexió directa estalvia temps i costos davant d’enviar la mercaderia via Madrid, Frankfurt o París.

També és important planificar la temporada alta, d’octubre a desembre, quan la demanda de càrrega es dispara per les campanyes de final d’any. Amb un aeroport a prop del seu límit, les reserves d’última hora surten cares.

I per a les empreses del sector aeronàutic o de tecnologies emergents com els drons, val la pena mirar cap a Lleida. El pla director que prepara la Generalitat obrirà oportunitats d’implantació en un entorn amb espai, suport públic i una especialització que ja comença a ser reconeguda.

Barcelona té la connectivitat. Lleida té l’espai. Si tots dos aeroports es desenvolupen amb una visió de conjunt, Catalunya es pot consolidar com un dels pols de càrrega aèria més sòlids del sud d’Europa.

Del 4% al 30%: el gran repte del tren de mercaderies a Catalunya

Hi ha una xifra que resumeix bé el problema. El 2024, Catalunya va moure per ferrocarril uns 8 milions de tones de mercaderies, cosa que representa tot just un 4% de tot el que es transporta per terra. La mitjana europea és del 18%. I l’objectiu que s’ha marcat la Unió Europea per al 2030 és que el tren arribi al 30% en els trajectes de mitjana i llarga distància.

Dit de manera senzilla: gairebé tot el que entra i surt de les naus, els polígons i els ports catalans viatja en camió. El tren de mercaderies és, des de fa dècades, la gran assignatura pendent de la logística catalana. Aquest any, a més, ha quedat clar com n’és de fràgil la xarxa quan alguna cosa falla. Repassem on som, què s’està fent i què poden esperar les empreses en els propers anys.

tren de mercaderies a Catalunya

Per què el tren pesa tan poc

No hi ha una sola causa, sinó una suma de causes. La primera és la mateixa estructura de la xarxa. El ferrocarril català és molt radial: gairebé tot passa per l’àrea de Barcelona, on les línies de mercaderies comparteixen vies amb Rodalies, que tenen prioritat. Un tren de mercaderies que vol travessar el Vallès o el Baix Llobregat en hora punta ho té molt difícil per trobar-hi un forat.

La segona és l’ample de via. Bona part de la xarxa continua en ample ibèric, mentre que Europa funciona amb ample estàndard, cosa que complica la continuïtat dels serveis cap a França. El Corredor Mediterrani ho ha de resoldre, però acumula anys de retard.

La tercera té a veure amb les terminals. Un tren només és útil si hi ha un lloc ben situat on carregar i descarregar la mercaderia i passar-la al camió per a l’últim tram. Catalunya té terminals, però el mateix Govern les considera insuficients per assolir els objectius i abaratir el transport.

I la quarta és la flexibilitat del camió. Per a trajectes curts, el camió continua sent més ràpid i més senzill de gestionar. El tren guanya en distàncies llargues, amb volums regulars i quan la xarxa funciona amb fiabilitat. Aquesta última condició és justament la que ha fallat aquest any.

2026: un any que ha posat a prova la xarxa

La nit del 20 de gener, en ple temporal, un mur de contenció va caure sobre les vies entre Gelida i Sant Sadurní d’Anoia i un tren de la línia R4 hi va xocar. L’accident va causar la mort d’un maquinista en pràctiques i va deixar desenes de ferits. Adif va suspendre tota la circulació de Rodalies per revisar la xarxa, i el que va començar com una emergència va acabar convertint-se en una crisi ferroviària de diversos mesos.

Tot i que l’atenció pública es va centrar en els viatgers, les mercaderies també la van patir. Una incidència al túnel de Rubí va paralitzar des de finals de gener la circulació de mercaderies cap a França, cosa que va afectar el Port de Barcelona i va obligar moltes empreses a passar-se a la carretera. Al sud, el Port de Tarragona va deixar de moure entre 12.000 i 15.000 tones diàries de mercaderia ferroviària, amb productes tan sensibles com cereals, químics i siderúrgics.

La recuperació ha estat lenta. Abans del temporal, la xarxa de Rodalies operava amb unes 95 limitacions temporals de velocitat; en el pic de la crisi van arribar a 216. A l’abril encara en quedaven 179, i el servei funcionava al 94% de les circulacions prèvies.

I les obres previstes també hi pesen. A l’agost, els treballs del Corredor Mediterrani a l’estació de Castellbisbal, el principal node ferroviari de mercaderies de Catalunya, van tallar durant una setmana el pas dels trens procedents de Tarragona cap a la frontera francesa i cap a la terminal de Can Tunis. Prop d’una trentena de trens diaris es van veure afectats, i els operadors van haver d’esperar, buscar rutes alternatives o tornar al camió.

La lliçó per a qualsevol empresa és clara: una cadena logística que depèn d’una sola via, sense alternatives, és una cadena vulnerable. I això val tant per al tren com per a la carretera.

El pla: una xarxa de terminals per als propers deu anys

La resposta de l’administració passa per diversos fronts. El més concret és el pla de terminals ferroviàries estratègiques que prepara la Generalitat, amb un horitzó de deu anys, entre el 2026 i el 2036, i un pressupost de 127 milions d’euros. La idea és crear punts on els operadors puguin concentrar i redistribuir fluxos de mercaderies a escala suprarregional i internacional.

No serà un camí sense obstacles. Al Baix Penedès, per exemple, el projecte ja ha trobat el rebuig dels qui temen l’impacte del pas de trens pels seus municipis. És un debat que es repetirà: tothom vol menys camions a la carretera, però ningú no vol una terminal al costat de casa.

En paral·lel, la iniciativa privada també es mou. Transoci-Áreas està construint a Calaf una terminal que connectarà el seu centre logístic amb la xarxa general d’Adif i el comunicarà amb Martorell, Madrid, Andalusia i Galícia. És el primer projecte ferroviari privat de nova construcció a Catalunya en 30 anys, i compta amb finançament de l’ICF. Un bon exemple que, quan el volum i la regularitat ho justifiquen, el tren surt a compte.

Corredors i nous eixos: el que arribarà després

L’altra gran peça són els corredors. La consellera de Territori, Sílvia Paneque, ha situat el final de les obres del Corredor Mediterrani i del Corredor de l’Ebre el 2027. Quan entrin en servei, el volum de trens de mercaderies augmentarà notablement en zones com Tarragona, el Penedès i el Vallès.

Precisament per evitar que tot aquest trànsit acabi embussat a l’àrea metropolitana, el Govern ha recuperat un projecte que feia més de quinze anys que era al calaix: l’Eix Transversal Ferroviari, una línia mixta de passatgers i mercaderies d’uns 250 quilòmetres que connectaria Lleida i Girona sense passar per Barcelona. Ifercat ja treballa en l’estudi previ. És un projecte a llarg termini, però apunta en la direcció correcta: trencar la radialitat de la xarxa i donar alternatives a la Catalunya interior.

Tot plegat s’emmarca en l’estratègia ferroviària de Catalunya fins al 2050, aprovada a finals del 2025, que inclou l’impuls del transport de mercaderies per tren i un programa de noves terminals intermodals, i en el Pla de serveis ferroviaris 2040 que el Govern va presentar al juny d’aquest any. Els plans són damunt la taula. El que falta, com gairebé sempre, és concretar els terminis i el finançament.

Què poden fer les empreses mentrestant

Per a una empresa que mou mercaderia des de Catalunya o cap a Catalunya, el tren no ha de ser necessàriament una opció llunyana. Hi ha algunes preguntes que val la pena fer-se ja.

Hi ha fluxos regulars de llarga distància, per exemple cap al centre peninsular o cap a Europa, que podrien anar en tren? Com més estable i voluminós és el flux, més sentit té estudiar l’opció intermodal amb un operador ferroviari o un transitari.

La ubicació de la nau facilita l’accés a una terminal? Quan es busqui un magatzem nou, la proximitat a una terminal ferroviària hauria d’entrar a la llista de criteris, igual que l’accés a l’autopista.

Hi ha un pla B si la via es talla? La crisi d’aquest any ha demostrat que la xarxa pot quedar inoperativa durant setmanes. Tenir rutes i modes alternatius identificats per endavant marca la diferència entre un retard i un trencament de subministrament.

Un objectiu que exigeix constància

Passar del 4% al 30% no s’aconsegueix amb un sol projecte ni en una sola legislatura. Requereix vies que funcionin, terminals ben ubicades, corredors acabats i, sobretot, fiabilitat. Cap empresa no confiarà la seva mercaderia al tren si no sap amb certesa quan arribarà.

Catalunya té a favor dos ports potents, una posició estratègica a l’eix mediterrani i un teixit industrial que genera grans volums. Té en contra una xarxa que arrossega dècades de manca d’inversió. Els propers anys, amb els corredors a punt de completar-se, seran decisius per saber si el tren de mercaderies deixa per fi de ser una promesa.

Electrificar els molls: què és l’OPS i què canvia per a navilieres i carregadors al Port de Barcelona

Un vaixell portacontenidors amarrat en un moll no està aturat, encara que ho sembli. Mentre es carrega i es descarrega, els seus motors auxiliars continuen funcionant per mantenir la il·luminació, la refrigeració dels contenidors frigorífics, les bombes i els sistemes de bord. El mateix passa amb un ferri durant les hores que passa a port o amb un creuer que es queda tot el dia amarrat al costat de la ciutat. Durant tot aquest temps, el vaixell crema combustible i emet gasos i soroll a pocs metres dels barris.

La solució tècnica existeix des de fa anys i té un nom: OPS, sigles d’Onshore Power Supply, o subministrament elèctric des de terra. El Port de Barcelona és un dels ports europeus que més ha avançat en la seva implantació, i aquest mes de setembre ha fet un pas decisiu. Expliquem en què consisteix, com avança el pla i per què no és un assumpte que només interessi a les navilieres.

Què és exactament l’OPS

La idea és tan simple com endollar el vaixell a la xarxa. Quan el vaixell amarra, es connecta mitjançant un cable d’alta capacitat a una instal·lació del moll que li subministra l’electricitat que necessita. Així pot apagar els motors auxiliars durant tota l’escala.

El complicat no és l’endoll, sinó tot el que hi ha al darrere. Els vaixells consumeixen molta energia, sobretot els creuers, i a més funcionen amb freqüències i tensions que no sempre coincideixen amb les de la xarxa terrestre. Calen convertidors, transformadors, cablatge de mitjana tensió fins a cada moll i, sobretot, una connexió potent a la xarxa elèctrica general. Un port pot tenir el millor sistema OPS del món instal·lat al moll, però si no li arriba prou potència, no serveix de res.

Els mateixos tècnics del port ho han explicat amb un exemple molt gràfic: quan van dissenyar l’OPS de la terminal de Grimaldi, a la zona només disposaven de 2,5 megawatts. Aquest és el veritable coll d’ampolla de l’electrificació portuària.

Nexigen: el pla del Port de Barcelona

El Port de Barcelona va ordenar tota aquesta transformació sota un pla anomenat Nexigen, que preveu una inversió de més de 200 milions d’euros. El seu objectiu és portar una xarxa elèctrica intel·ligent de mitjana tensió a tots els molls perquè els vaixells s’hi puguin connectar durant l’amarratge, amb electricitat d’origen renovable certificat.

El pla avança per fases. La primera ja està en marxa: el primer OPS del port es va instal·lar a la terminal de contenidors Hutchison Ports BEST, i el març de 2025 va entrar en funcionament el de la terminal de ferris del moll de Sant Bertran, operada per Grimaldi. En paral·lel es desenvolupen els sistemes per a les terminals de creuers d’MSC i Royal Caribbean, al moll Adossat.

El calendari es completa amb una visió a llarg termini. En la fase fins al 2030 l’objectiu és oferir OPS a les terminals de creuers, ferris i portacontenidors. Després arribaran les terminals d’automòbils i, en últim lloc, les de granels líquids i sòlids, amb l’objectiu que tot el port estigui electrificat abans del 2050.

La peça clau: la subestació Port

La notícia d’aquest mes té a veure precisament amb aquesta potència que tant cal. El port és a la recta final de les obres de la subestació elèctrica Port i preveu que entri en funcionament el primer trimestre del 2027. Al setembre va arribar al recinte portuari el seu transformador principal, de 80 MVA, una de les peces més crítiques de tota la infraestructura.

Aquesta subestació es connectarà a la subestació Cerdà de Red Eléctrica mitjançant una canalització d’alta tensió soterrada, i des d’ella sortirà la xarxa de mitjana tensió cap als molls. Una d’aquestes línies portarà l’energia fins al moll Adossat, on es concentren els creuers i part dels ferris. El port va adjudicar aquesta obra per una mica més de 12,1 milions d’euros, amb un termini d’execució de 23,5 mesos.

Dit d’una altra manera: fins que la subestació estigui operativa, el port pot electrificar molls concrets amb la potència que té. A partir del 2027, ho podrà fer a una escala completament diferent.

Per què ara: el que exigeix Europa

El calendari de Nexigen no és casual. La normativa europea ha convertit l’electrificació de molls en una obligació amb data. El reglament sobre infraestructura per a combustibles alternatius, conegut com a AFIR, exigeix que els principals ports de la xarxa transeuropea ofereixin subministrament elèctric des de terra als portacontenidors i als vaixells de passatge de gran mida a partir del 2030, cobrint almenys el 90% de les seves escales.

Al mateix temps, el reglament FuelEU Maritime obliga aquests mateixos vaixells a connectar-se a l’OPS quan amarrin en aquests ports a partir de la mateixa data, llevat d’excepcions. És a dir, la pressió arriba per tots dos costats: el port ha d’oferir el servei i el vaixell l’ha de fer servir. I des del 2024 el transport marítim ja està inclòs en el mercat europeu de drets d’emissió, cosa que posa preu a cada tona de CO₂ que s’emet, també durant l’estada a port.

Què canvia per a navilieres, terminals i carregadors

Per a les navilieres, el canvi és evident. Els vaixells que no estiguin preparats per connectar-se s’hauran d’adaptar, cosa que implica inversions a bord. A canvi, estalvien combustible durant l’escala i redueixen la seva exposició als costos d’emissions. Triar ports que ja ofereixen OPS deixa de ser una qüestió d’imatge per convertir-se en una decisió econòmica.

Per a les terminals, l’electrificació se suma a altres transformacions en marxa, com l’automatització o l’electrificació de la maquinària de pati. Tot plegat augmenta la demanda d’energia i fa que l’accés a potència elèctrica sigui un actiu estratègic.

I per als carregadors, és a dir, les empreses que mouen la seva mercaderia a través del port, l’efecte és més indirecte però igual de real. Cada vegada més grans compradors exigeixen als seus proveïdors dades sobre la petjada de carboni de tota la cadena logística, inclòs el tram marítim. Un port que redueix les emissions de les escales ajuda que aquestes xifres millorin sense que el carregador hagi de fer res. En un context d’informes de sostenibilitat cada vegada més exigents, aquest detall pesa.

Un referent que es mira des de fora

L’experiència de Barcelona ja té reconeixement internacional. La PIANC, l’associació mundial d’infraestructures de transport marítim, va incloure el pla Nexigen a la seva guia de referència per a la implantació d’OPS. I aquest mateix mes, el president del port, José Alberto Carbonell, va presentar l’estratègia d’electrificació a la Busan International Port Conference, a Corea del Sud, on Barcelona es va sumar a la Declaració de Busan 2026 juntament amb deu grans ports més, amb compromisos en digitalització, resiliència i transició energètica.

Més enllà del reconeixement, el que importa és el que ensenya el projecte. Electrificar un port no és comprar uns equips i instal·lar-los. És una feina d’anys que obliga a coordinar l’autoritat portuària, les terminals, les navilieres i la companyia elèctrica, i que depèn d’una cosa tan bàsica com tenir prou potència al lloc adequat. Barcelona porta avantatge en aquest camí, i el 2027 serà l’any en què es comprovarà si aquest avantatge es tradueix en molls electrificats a gran escala.

Microhubs, bicicletes de càrrega i repartiment nocturn: com es reorganitza l’última milla a Barcelona

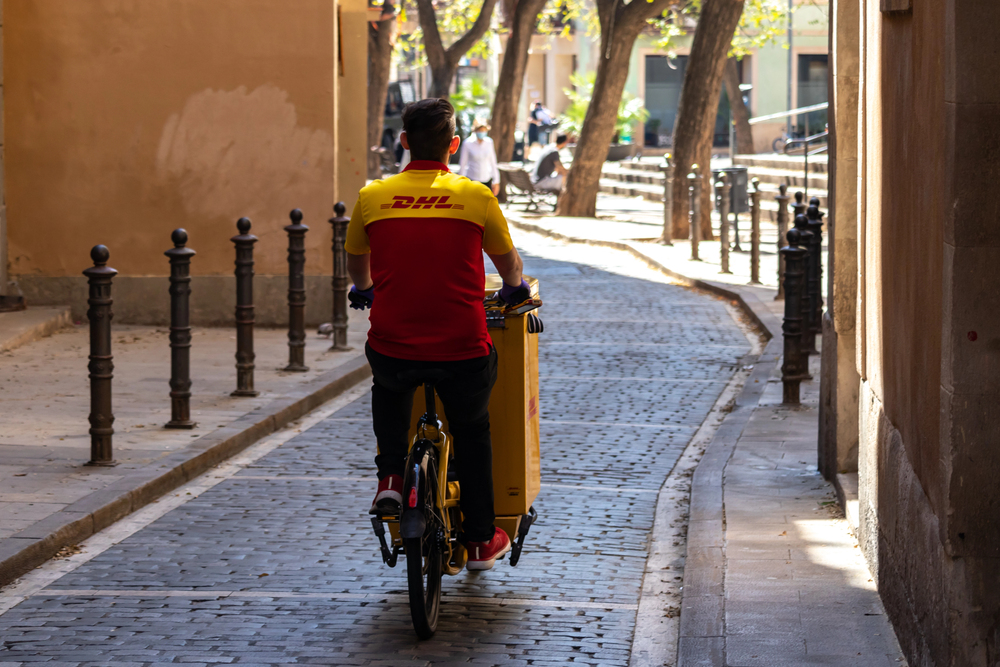
Qualsevol que passi per l’Eixample a mig matí ho ha vist: furgonetes en doble filera, repartidors amb carretons travessant el xamfrà i una bicicleta de càrrega esquivant tothom. L’última milla, el tram final que porta un paquet des del magatzem fins a la porta del client, és la baula més cara i més visible de tota la cadena logística. I en una ciutat tan densa com Barcelona, també és la més complicada.

El setembre és un bon moment per parlar-ne. Les empreses comencen a preparar l’últim trimestre de l’any, amb el Black Friday i la campanya de Nadal a la vista, i és justament ara quan convé revisar com es repartirà. Aquest article repassa les eines que ja funcionen a la ciutat i el que una empresa hauria de tenir en compte per organitzar la seva distribució urbana.

Per què l’última milla és el tram més difícil

Moure un contenidor de Xangai al Port de Barcelona costa menys, per unitat, que portar aquest mateix producte els últims dos quilòmetres fins a un pis de Gràcia. Sembla una exageració, però té explicació. En el tram final es perden les economies d’escala: cada parada és un lliurament diferent, en una adreça diferent, amb un client que potser no és a casa i un carrer on de vegades no hi ha on aturar-se.

A això s’hi suma el creixement del comerç electrònic. Segons estimacions del Fòrum Econòmic Mundial, la demanda de lliuraments urbans d’última milla creixerà un 78% fins al 2030, cosa que suposaria un 36% més de vehicles de repartiment circulant per les cent principals ciutats del món. Si no canvia res en la manera de repartir, els carrers simplement no donen per a més.

La base de tot: les places de càrrega i descàrrega

Abans de parlar d’innovació convé recordar que Barcelona té una de les xarxes de Distribució Urbana de Mercaderies (DUM) més treballades d’Europa. La ciutat disposa d’unes 10.000 places reservades per a càrrega i descàrrega, la majoria dins de l’àmbit d’estacionament regulat. A l’Eixample, amb la seva trama de xamfrans, gairebé cada cruïlla té una zona reservada.

L’horari habitual d’aquestes places és de 8.00 a 20.00 hores els dies feiners, tot i que algunes tenen horaris especials indicats a la senyalització. El seu ús es controla mitjançant l’aplicació SPRO, que va substituir l’antiga areaDUM i que gestionen l’Ajuntament, l’Àrea Metropolitana i Barcelona Serveis Municipals. L’app permet localitzar places i validar l’estacionament, i premia els vehicles nets: a Barcelona, els vehicles classificats com a zero emissions disposen de 30 minuts addicionals.

Pot semblar un detall menor, però no ho és. La digitalització de les zones de càrrega i descàrrega ha donat a la ciutat dades reals sobre quan i on es reparteix, una cosa imprescindible per dissenyar qualsevol política de logística urbana amb criteri.

Microhubs: acostar l’estoc al client

La idea del microhub és senzilla. En lloc que cada furgoneta surti carregada des d’una nau del Vallès o del Baix Llobregat i entri a la ciutat per fer vint lliuraments, la mercaderia es consolida en un petit espai logístic dins del mateix teixit urbà. Des d’allà, el repartiment final es fa amb vehicles lleugers, elèctrics o fins i tot a peu.

A Barcelona hi ha exemples que funcionen des de fa temps. Cargobici gestiona una xarxa de microhubs repartits estratègicament per la ciutat, amb magatzems multimarca, digitalitzats i connectats mitjançant una app que permet gestionar comandes i fer el seguiment de cada lliurament. Des d’aquests punts treballa tant en lliuraments a particulars com entre empreses, i s’ha especialitzat en sectors exigents com el canal HORECA o el farmacèutic.

Molt abans, el mateix Ajuntament ja havia provat el model a Ciutat Vella amb un pilot de microdistribució de mercaderies. Els proveïdors descarregaven en una microplataforma a primera hora del matí i des d’allà l’empresa Van a Pedal feia el repartiment amb tricicles elèctrics. Aquella experiència va demostrar que, en barris de carrers estrets i amb molt trànsit de vianants, el vehicle no motoritzat no és només una opció més sostenible: moltes vegades és la més ràpida.

Bicicletes de càrrega i vehicles lleugers: el vehicle adequat per a cada carrer

La bicicleta de càrrega ha deixat de ser una curiositat. Els models actuals, molts amb assistència elèctrica, transporten volums considerables i poden circular i aturar-se on una furgoneta tindria problemes. En un nucli antic o en una superilla, la diferència en temps de lliurament pot ser notable.

Això no vol dir que la furgoneta hagi de desaparèixer. La clau és combinar vehicles segons el tipus de lliurament: furgonetes elèctriques per a les comandes voluminoses o les rutes més llargues, bicicletes de càrrega per al repartiment dens al centre, i repartidors a peu per a les zones de vianants. El que no té sentit és fer servir el mateix vehicle per a tot.

Repartiment nocturn i fora de l’hora punta

Una altra manera de guanyar eficiència és canviar el moment del repartiment. Lliurar de nit o a primera hora, quan els carrers són buits, redueix els temps de ruta i allibera les zones de càrrega i descàrrega per a la resta del dia. Funciona especialment bé en la distribució a comerços, supermercats i restaurants, que poden rebre la mercaderia abans d’obrir.

El gran repte aquí és el soroll. Perquè els veïns acceptin el repartiment nocturn calen vehicles silenciosos, equips de descàrrega adaptats i conductors formats. L’electrificació de les flotes hi juga a favor, perquè elimina bona part del problema.

Punts de recollida i taquilles: menys lliuraments fallits

Una de les grans ineficiències de l’última milla és el lliurament fallit: el repartidor arriba, el client no hi és i el paquet torna a la furgoneta. Les taquilles intel·ligents i els punts de recollida en comerços de barri resolen bona part d’aquest problema. El repartidor deixa desenes de paquets en una sola parada i és el client qui s’acosta a recollir-los quan li va bé.

Operadors com InPost han ampliat la seva capacitat a Barcelona en els últims anys, i la xarxa de punts de conveniència continua creixent. Per a les empreses que venen en línia, oferir aquesta opció en el procés de compra ja no és un extra, sinó una cosa que el client espera.

Què hauria de revisar una empresa abans de la temporada alta

Amb tot l’anterior, hi ha algunes preguntes que qualsevol empresa amb repartiment urbà a Barcelona s’hauria de fer aquestes setmanes.

La primera és si la seva flota encaixa amb les zones on reparteix. Les restriccions als vehicles més contaminants dins de la Zona de Baixes Emissions són una realitat i els vehicles nets tenen avantatges concrets, com el temps extra a les places DUM.

La segona és si té sentit treballar amb un operador de microhub per a una part del volum, sobretot als districtes més densos. Externalitzar aquest tram pot sortir més barat que mantenir furgonetes pròpies donant voltes buscant on aturar-se.

La tercera és si els clients tenen alternatives al lliurament a domicili, com ara taquilles o punts de recollida. Cada lliurament fallit que s’evita són diners i temps que s’estalvien.

I la quarta, potser la més important, és si l’empresa mesura bé la seva última milla: cost per lliurament, percentatge de lliuraments al primer intent, temps mitjà per parada. Sense aquestes dades és impossible saber què millorar.

Un problema de ciutat, no només d’empreses

L’última milla no es resol només amb la bona voluntat dels operadors. Necessita espai urbà pensat per a la logística: locals disponibles per a microhubs, normatives que permetin el repartiment fora de l’hora punta i una gestió intel·ligent de la vorada, aquest espai del carrer on s’atura, es carrega i es descarrega.

Barcelona té molt camí recorregut i una experiència que altres ciutats miren amb interès. El repte ara és que la col·laboració entre l’administració, els operadors logístics i el comerç continuï avançant al mateix ritme que ho fan les comandes. Perquè si una cosa és clara és que el volum de lliuraments no baixarà, i la ciutat té el mateix espai que tenia fa cent anys.

L’altra campanya de Lleida: més de 800.000 tones de fruita que cal moure

Els aforaments d’aquesta temporada dibuixen una de les collites més abundants dels últims anys a les comarques lleidatanes. Darrere de cada xifra de producció hi ha una operació de fred, emmagatzematge i transport que el sector agroalimentari dona per descomptada i de la qual gairebé mai no es parla.

La campanya de recol·lecció de la pera Conference va arrencar la setmana passada a Lleida. Ho va fer, segons va explicar el director general d’Afrucat, Manel Simon, en un mercat de peres que es troba aturat. La patronal catalana de la fruita atribueix la situació a diversos factors simultanis: els preus molt baixos del meló i la síndria procedents del sud d’Espanya, unes cotitzacions de préssec i nectarina en nivells correctes per al consumidor i un estiu de temperatures elevades a tot Europa que està desplaçant la demanda cap a les fruites d’aigua, deixant més frenat el mercat de la pera.

És la lectura comercial, que és la que ocupa els titulars cada agost. N’hi ha una altra de possible, i és la que interessa a qui mou la mercaderia.

Els números de la temporada

Els aforaments presentats enguany descriuen una campanya de recuperació productiva en gairebé tots els fronts.

En fruita de pinyol, les estimacions presentades al maig durant el fòrum Interprunus situen la collita catalana de préssec i nectarina en 422.870 tones, un 13,5% més que el 2025 i un 24% per damunt de la mitjana del període 2021-2025. La província de Lleida concentra pràcticament tot aquest creixement: fregaria les 403.970 tones, un 14% més, amb avenços destacats en nectarina plana, nectarina rodona i préssec pla.

En fruita de llavor, Afrucat va presentar les seves previsions el passat 24 de juliol. La producció catalana de poma arribarà a les 289.600 tones, un 9% més que l’any anterior i un 12% per damunt de la mitjana del darrer quinquenni, cosa que retorna Catalunya al seu potencial productiu després de diversos exercicis marcats per les inclemències meteorològiques. La pera va en direcció contrària: 101.500 tones, un 5% menys que el 2025 i un 4% per sota de la mitjana de cinc anys, amb les altes temperatures de primavera i estiu afectant el calibre.

La suma dels tres aforaments supera les 800.000 tones. I no és una xifra repartida al llarg de l’any: es concentra en els mesos centrals i finals de l’estiu i en l’arrencada de la tardor, amb sortida des d’una zona productora molt delimitada. Convé recordar la dimensió de l’origen: Catalunya concentra al voltant del 35-40% de la producció espanyola de poma i més de la meitat de la de pera.

El detall que comprimeix l’operació

Hi ha una dada d’aquesta campanya que va passar relativament desapercebuda i que és, al capdavall, un problema de programació logística.

Afrucat ha constatat un avançament significatiu del calendari productiu: algunes varietats se situen al voltant de deu dies per davant de les darreres collites i fins a vint respecte al calendari tradicional d’anys anteriors. L’associació adverteix que aquesta evolució pot provocar una finalització més primerenca de la campanya d’estiu i reduir la disponibilitat de fruita en el seu tram final. El president del Comitè de Fruita de Pinyol d’Afrucat, Jaume Lozano, ha assenyalat la necessitat de reforçar la programació comercial entre els diferents integrants de la cadena per garantir el subministrament als clients.

Traduït al llenguatge de l’operativa: el mateix volum —o més— en menys dies. Quan una campanya s’avança i s’escurça, la pressió no recau només sobre els comercialitzadors. Recau sobre la capacitat de recol·lecció, sobre les línies de confecció, sobre les cambres i sobre la flota que ha de treure el producte en finestra. El pic s’estreny i es torna més alt.

El fred com a amortidor

Aquest és precisament el paper que juga la infraestructura frigorífica de les comarques lleidatanes, i és la raó per la qual la poma i la pera es comporten de manera diferent del préssec. L’emmagatzematge en fred permet estirar la comercialització de la fruita de llavor durant mesos i desacoblar parcialment el moment de la recol·lecció del moment de la venda. La fruita de pinyol no té aquest marge: surt quan surt.

D’aquí que la coincidència d’aquesta campanya sigui particularment exigent. Un any de recuperació productiva en pinyol, amb Lleida absorbint gairebé tot l’increment, se solapa amb l’arrencada d’una campanya de llavor a l’alça en poma i amb un mercat de pera que comença frenat. Més producte per col·locar i menys ritme de sortida en un dels segments.

Els costos, un altre cop

El component econòmic tanca el cercle i és on el sector productor i el logístic comparteixen diagnòstic. Els productors de pera han advertit que necessiten cotitzacions d’entre un euro i 1,20 euros per quilo per poder afrontar l’increment de costos al qual han hagut de fer front aquesta campanya, des del gasoil agrícola fins a l’energia elèctrica, passant per les majors necessitats d’aigua de reg.

Són exactament les mateixes partides que tensionen el compte de resultats de qualsevol operador de transport frigorífic: combustible i electricitat. Quan el preu en origen està sota pressió, el marge per absorbir el cost del fred i del transport s’estreny a tota la cadena, no només a la parcel·la.

Una campanya que també és una operació

La campanya de la fruita s’explica cada estiu en clau de preus, de calibres i de mercats europeus. És legítim: és la variable que determina la renda de milers d’explotacions. Però moure més de 800.000 tones de producte perible des d’una comarca de l’interior cap als mercats de consum, en una finestra que enguany s’ha estretit, és també una de les operacions logístiques de més volum i menys tolerància a l’error que s’executen a Catalunya.

Mereix figurar en la conversa sectorial amb nom propi, i no només com a teló de fons de la cotització setmanal.

L’aeroport de Girona entre la caiguda del passatge i la capacitat disponible

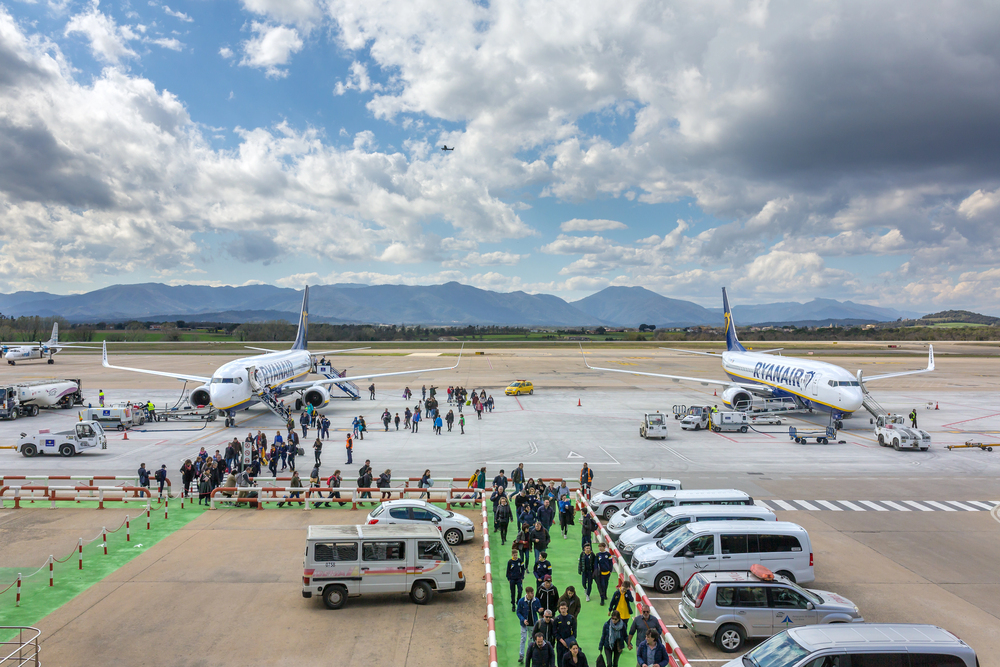
Les dades de juliol publicades per Aena confirmen el quart mes consecutiu de caiguda de viatgers a Girona-Costa Brava, mentre que Reus signa el seu millor mes de la sèrie històrica. Darrere del contrast hi ha un pols per les taxes, una infraestructura infrautilitzada i una conversa pendent sobre quin paper juga aquest aeroport en el sistema logístic català.

L’aeroport de Girona-Costa Brava va tancar el juliol amb 320.926 passatgers, un 1,9% menys que en el mateix mes de l’any anterior, quan en van ser 327.075. És el quart mes consecutiu de descensos interanuals des de l’abril. En els set primers mesos de l’any han passat per les instal·lacions de Vilobí d’Onyar 1.153.755 persones, després d’un primer semestre que ja s’havia tancat un 7,3% per sota de l’anterior.

Fins aquí, la lectura convencional: Girona s’encongeix. Però el mateix butlletí conté una dada que apunta en direcció contrària i que mereix més atenció de la que ha rebut.

Menys viatgers, més moviments

Al juliol es van registrar 3.553 enlairaments i aterratges, un 9% més que els 3.261 d’un any abans. I des del gener l’aeroport ha superat les 17.000 operacions, un 6,5% més que en el mateix període del 2025.

És a dir: menys passatgers i més vols. La combinació indica un canvi de composició del trànsit, no només una contracció. Avions més petits o menys plens, més aviació general, escola de vol, executiva i xàrter, i menys flux massiu de baix cost a les rutes troncals. Una infraestructura que treballa més hores per moure menys gent és, financerament, un problema; operativament, és una altra cosa: és capacitat disponible.

El factor Ryanair

L’origen del retrocés és conegut. Ryanair concentra la gran majoria del trànsit de Vilobí i va anunciar el passat 5 de març una retallada de capacitat d’aproximadament l’11% per a la temporada d’estiu, equivalent a uns 240.000 seients. La companyia va emmarcar la decisió en el seu pols amb Aena per les taxes aeroportuàries i en el seu rebuig frontal a la proposta del gestor per al nou període regulatori.

El pols no és exclusiu de Girona: l’aerolínia ha retirat més d’1,2 milions de places del conjunt d’aeroports regionals espanyols en els darrers exercicis. Però a Girona l’efecte és més visible perquè la dependència d’un sol operador és gairebé total, i perquè la Costa Brava fa servir aquest aeroport com a porta d’entrada principal dels mercats britànic, alemany i nòrdic. Al juliol, de fet, el Regne Unit va continuar sent el primer origen amb 99.462 passatgers, un 8,7% més, seguit d’Alemanya amb 42.633: la demanda hi és, l’oferta de seients és la que s’ha reduït.

El contrast amb la resta de la xarxa catalana afila el diagnòstic. Reus va tancar el juliol amb 235.986 viatgers, un 6,1% més, i va signar el millor mes de tota la seva sèrie històrica, superant el màxim anterior de l’agost del 2025. El Prat va moure 5.871.137 passatgers, un 6% més. La caiguda no és catalana: és de Girona.

La pregunta que correspon al sector logístic

Aquí és on la conversa pot sortir del debat turístic, que fa anys que està bloquejat, i entrar en un terreny més útil.

Girona disposa d’una pista llarga, capacitat de handling de sobres, sòl aeroportuari disponible i una posició privilegiada: al costat de l’AP-7 i del corredor cap a França, en l’eix que connecta l’àrea metropolitana amb la frontera. A pocs quilòmetres, a Vilamalla, avança la terminal intermodal amb projecte constructiu per implantar l’ample internacional, la més avançada de les quatre que Cimalsa té previstes.

Sobre el paper, és la combinació que qualsevol promotor logístic buscaria: pista infrautilitzada, ferrocarril en ample UIC a poca distància, autopista i sòl. El mateix gestor aeroportuari fa temps que treballa en una estratègia comercial i immobiliària per ampliar hangars i incorporar noves activitats logístiques, a més d’impulsar el transport de càrrega, un segment que a Girona ha estat històricament residual.

La conversa pendent és si aquest impuls mereix deixar de ser una línia en un pla director. La càrrega aèria catalana creix amb força, però ho fa concentrada a El Prat, amb les limitacions d’espai que això implica i amb un aeroport que competeix per cada metre quadrat entre passatge, càrrega i serveis. Una part d’aquest trànsit —el que no necessita connexió intercontinental directa, el que treballa amb camió cap a Europa, el xàrter de mercaderia o el segment exprés— es podria plantejar en una altra ubicació si existís la infraestructura i l’incentiu tarifari.

I l’AVE, sempre a l’horitzó

L’altre element que reordenaria l’equació és la futura estació d’alta velocitat al mateix aeroport, l’estudi informatiu de la qual es va aprovar el febrer del 2025 amb un cost estimat de 126,7 milions d’euros i una previsió d’uns 3,1 milions d’usuaris. Amb ella, Girona deixaria de ser un aeroport local per convertir-se en una alternativa real i complementària a El Prat, amb accés ràpid a Barcelona i captació de demanda del sud de França.

Continua sense data d’obra.

Un actiu esperant decisió

El resum del juliol és que Girona té menys passatgers que fa un any, més operacions que fa un any i cap definició estratègica clara sobre què ha de ser d’aquí a deu. Mentre el debat continuï sent únicament quants turistes aterren cada estiu i a quin preu, continuarà depenent de les decisions comercials que es prenguin a Dublín.

Catalunya té un aeroport amb capacitat ociosa, un node ferroviari en ample internacional creixent a vint minuts i una demanda logística que no troba sòl a prop de Barcelona. Seria estrany que aquestes tres frases no acabessin a la mateixa taula.

Última milla ja no és un servei auxiliar: és el 37,5% dels paquets d?Espanya

L’Informe Anual del Sector Postal de la CNMC certifica dos capgirells en el mateix exercici: la paqueteria supera per primera vegada el correu tradicional i els operadors especialitzats en el tram final avancen les grans xarxes urgents. La lletra petita, però, és la que hauria de preocupar el sector.

La Comissió Nacional dels Mercats i la Competència va publicar el 5 d’agost el seu Informe Anual del Sector Postal corresponent al 2025, i el document conté una d’aquestes fronteres estadístiques que només es creuen un cop. La paqueteria va superar el correu tradicional tant en nombre d’enviaments com en ingressos: 1.334,8 milions de paquets davant dels 1.163,5 milions d’enviaments postals convencionals, amb la paqueteria creixent un 9,7% i el correu de tota la vida caient un 7,7%. En facturació, 7.324,6 milions d’euros contra 1.146,2 milions.

Però la dada que diu més sobre com s’està reordenant la cadena és un nivell més avall. Els operadors especialitzats en última milla van gestionar el 37,5% dels enviaments, situant-se per davant de les xarxes de transport urgent d’àmbit estatal, que es van quedar en el 37,1%. És la primera vegada que passa.

Un avançament ràpid i recent

Més rellevant que la quota és la velocitat. Els especialistes en el tram final van guanyar prop de 4,5 punts percentuals en volum i cinc punts en ingressos en un sol exercici. A l’altre extrem, Correos i Correos Express van perdre 1,7 punts i van tancar l’any amb una quota conjunta del 15,8% dels enviaments.

El contrast entre volum i diners és el segon avís. Les empreses d’última milla mouen més d’un terç dels paquets, però només concentren el 23% dels ingressos del segment. Les xarxes estatals gestionen una proporció semblant d’enviaments i s’emporten el 44,7% de la facturació. Dit d’una altra manera: el tram que més va créixer és també el pitjor pagat per unitat transportada.

El paquet val cada vegada menys

Aquest desequilibri té una traducció agregada força eloqüent. Amb les dades del mateix informe, l’ingrés mitjà per paquet ha passat d’uns 7,30 euros el 2019 a 5,49 euros el 2025: al voltant d’un 25% menys en termes nominals, sense descomptar encara l’efecte de la inflació acumulada en aquest període.

És la tensió de fons de tot el negoci. El volum s’ha disparat —els enviaments van créixer un 147,8% des del 2019—, però la facturació ha avançat a un ritme molt inferior, un 86,3% en el mateix interval. Més lliuraments, cadascun menys rendible, en un context de costos de combustible, personal i accés urbà a l’alça. Qualsevol que operi flota en zona metropolitana reconeixerà el diagnòstic sense necessitat de llegir l’informe.

Un segment sostingut sobre autònoms

L’estructura laboral que fa possible aquest preu també apareix al document. El nombre d’operadors inscrits al registre postal va continuar creixent, dels 4.341 de finals del 2024 fins a superar els 4.500 el 2025, i aproximadament la meitat són autònoms dedicats principalment al repartiment final.

Dins del segment especialitzat en última milla, els autònoms van augmentar un 63,6% durant l’any fins a arribar als 12.542, mentre que els treballadors amb contracte indefinit van caure un 52,1%, fins a 2.492. Són dues corbes que es creuen amb la mateixa nitidesa amb què es creuen les de paquets i cartes, i descriuen un model de subcontractació en cadena que sosté bona part del creixement del sector.

No correspon a un clúster logístic pronunciar-se sobre el marc laboral, però sí assenyalar-ne el risc operatiu: una xarxa construïda sobre milers de microoperadors és flexible i barata, i alhora difícil d’auditar en qualitat de servei, en formació, en sinistralitat i en compliment de les normatives municipals de càrrega i descàrrega.

On acaba el paquet: el problema urbà

L’informe aporta a més la dada que connecta directament amb l’agenda de la distribució urbana a Catalunya. El 85,8% dels paquets es va lliurar al domicili del destinatari. Els punts de conveniència es van quedar en el 9,4%, les taquilles automàtiques en el 3,4% i les oficines pròpies dels operadors en l’1,5%.

Vuit de cada deu paquets acaben, per tant, en un portal. Cadascun implica una parada, una operació de càrrega i descàrrega i, sovint, un vehicle aturat on no hauria d’estar-hi. I no és un flux residual: dos de cada tres enviaments van ser paquets de fins a dos quilos, el 61,2% dels ciutadans va rebre almenys un paquet derivat d’una compra en línia i el 35% va retornar alguna comanda, amb el consegüent viatge de tornada.

Hi ha, però, un marge que el mateix panel de la CNMC identifica i que convé subratllar. Entre els usuaris que van pagar despeses d’enviament, el 78% acceptaria rebre la comanda en un lloc diferent del seu domicili a canvi d’un descompte, i el 58% acceptaria rebre-la més tard. La demanda de lliurament immediat a domicili no és tan rígida com suggereix el model comercial dominant: respon a incentius.

Què demana això a les administracions

Aquí és on l’informe deixa de ser una estadística sectorial i es converteix en un argument de política urbana. Si el 37,5% dels paquets el mou una constel·lació de petits operadors, si l’ingrés per enviament cau i si gairebé tot acaba al portal del client, l’eficiència ja no pot sortir només de l’optimització de rutes. Ha de sortir de la infraestructura: punts de consolidació, microplataformes, taquilles, horaris de descàrrega ampliats i ordenances que reconeguin la distribució de mercaderies com el que és.

Perquè el titular és que la paqueteria ha superat les cartes. La notícia real és que l’última milla va deixar de ser el final de la cadena per convertir-se en el seu coll d’ampolla.

El aeropuerto de Barcelona crece sin frenos: ¿cuáles son las claves de su éxito?

El aeropuerto Josep Tarradellas Barcelona-El Prat ha vuelto a ser noticia, y no es para menos. Los números no mienten y, una vez más, el aeropuerto de Barcelona está en la cúspide del transporte aéreo en Europa. ¿Cuáles son los secretos detrás de este impresionante crecimiento?

Julio de récord para el aeropuerto barcelonés

El pasado mes de julio, El Prat logró la impresionante cifra de 5.871.137 pasajeros, lo que supone un aumento del 6% en comparación con julio del año anterior. Está claro que este mes ha sido todo un récord para el aeropuerto, consolidándose así como un hub esencial en la red de Aena.

Detrás de estos números hay un elemento clave: el tráfico internacional. Con un total de 4.531.980 pasajeros de vuelos internacionales, el crecimiento fue del 7,6%. Esta dinámica refleja la capacidad del aeropuerto para atraer pasajeros de todo el mundo.

El papel crucial del tráfico internacional

El tráfico internacional se erige como el *motor del crecimiento* para El Prat. A pesar de que los movimientos domésticos muestran cierta estabilidad, es el campo internacional el que ha experimentado una transformación. Con conexiones directas a Asia como Pekín y Singapur, el aeropuerto deja claro que su enfoque está en el largo alcance.

La presencia de nuevas rutas y la expansión de las existentes han permitido que los cielos europeos no sean el límite. El Comité de Desarrollo de Rutas Aéreas de Barcelona ha subrayado la importancia de seguir ampliando las conexiones internacionales a mercados emergentes.

La importancia de la carga aérea

Además de los pasajeros, el transporte de mercancías ha sido una fuente vital de crecimiento. En julio, el aeropuerto gestionó 20.435 toneladas de carga aérea, lo que se traduce en un aumento del 8,1%. En el acumulado de enero a julio, la cifra asciende a 125.309 toneladas, un impresionante 11,6% más que en el mismo periodo del año anterior.

Esta dinámica en la carga no solo aporta a la economía local, sino que además refuerza el rol clave de Barcelona como punto de enlace entre Europa y el resto del mundo.

Desafíos y oportunidades a la vista

Aunque hay mucho que celebrar, el *futuro* presenta desafíos. La capacidad actual del aeropuerto se encuentra cerca de su tope, lo que plantea la necesidad de ampliar las instalaciones. Sin embargo, tal expansión no está exenta de controversias.

Los planes de ampliación han generado un debate intenso sobre el impacto medioambiental, especialmente en la laguna de la Ricarda. Los desafíos medioambientales son ineludibles, pero las autoridades buscan un equilibrio que permita satisfacer la creciente demanda del tráfico aéreo sin comprometer el entorno.

La competencia en España: un vistazo a otros aeropuertos

El Prat no está solo en la carrera por liderar el tráfico aéreo en España. El aeropuerto Adolfo Suárez Madrid-Barajas sigue siendo el principal jugador, pero la diferencia se acorta. Barcelona se consolida como un fuerte competidor, y agosto podría traer aún más sorpresas.

Por su parte, los aeropuertos de Girona-Costa Brava y Reus han mostrado números también positivos. Girona registró un alza del 9%, mientras que Reus alcanzó el 6,1%. Estos incrementos evidencian que Cataluña es un destino cada vez más atractivo.

Por otro lado, el aeropuerto de Palma de Mallorca, situado en un enclave turístico por excelencia, sigue creciendo, aunque a un ritmo más moderado del 2,2%.

Mirando hacia el horizonte

Barcelona-El Prat ha demostrado que se puede crecer sin comprometer la calidad del servicio. Con una estrategia clara, centrada en mejorar sus conexiones internacionales y una infraestructura competitiva, el aeropuerto está listo para enfrentar los retos que se avecinen.

En este dinámico espacio de conectividad global, el éxito continuo del aeropuerto dependerá de su habilidad para adaptarse a las demandas cambiantes del tráfico aéreo y la sostenibilidad ambiental. Estaremos atentos para ver cómo se desarrollan estos desafíos y oportunidades.

—

Nou impuls industrial a Alió i Vila-rodona: Un pas cap a la reactivació econòmica

Un nou futur per al Camp de Tarragona

La Comissió de Territori de Catalunya va aprovar inicialment fa poc el Pla Director Urbanístic d’Activitat Econòmica (PDUAE) per a les localitats d’Alió i Vila-rodona. Amb una extensió de 145 hectàrees, es vol revitalitzar l’àrea del Camp de Tarragona mitjançant la creació de noves oportunitats industrials i logístiques. Aquesta és una estratègia crucial que permet a la regió oferir un entorn favorable per a empreses que necessiten grans parcel·les, particularment les del sector logístic i industrial.

Un enclavament estratègic en ple creixement

L’àrea d’actuació del PDUAE se situa en una ubicació que maximitza les connexions i el flux de mercaderies. Envoltat per l’autopista AP-2 i la carretera C-51, aquest terreny es beneficia de la seva proximitat a grans eixos europeus com el corredor mediterrani. Amb això, es busca concentrar l’activitat en un punt central, evitant la dispersió i optimitzant els recursos disponibles.

Objectius clars i ben definits

El pla no només pretén crear un nou pol d’activitat econòmica, sinó també ordenar-lo de manera que sigui sostenible i adaptable a les necessitats futures. Així, es prioritza l’ús del transport públic i no motoritzat per assegurar un creixement respectuós amb l’entorn i la població local. La preservació del paisatge i la potenciació de corredors ecològics també hi tenen un paper important.

Sectors d’interès i parcel·lació flexible

Dins del marc del PDUAE, es defineix la delimitació de dos sectors principals: el Sector SUR AE-1, més extens, i el Sector SUD AE-2. Al sector majoritari, s’habilita la fragmentació del sòl en grans parcel·les d’entre 10 i 40 hectàrees, cosa que assegura flexibilitat per a les demandes de les futures empreses que decideixin ubicar-s’hi.

Connectivitat millorada i espai continu per al parc

El disseny del nou polígon preveu una connectivitat interna eficaç mitjançant la inclusió d’una nova rotonda que facilitarà l’accés i la circulació dins de l’àrea. Entre l’activitat econòmica i el sòl no urbanitzable, es disposa un gran parc continu per mitigar impactes visuals i acústics. Aquest espai inclou el Camí d’Alió a Vila-rodona, i ofereix un entorn més verd i natural.

Equipaments i protecció ambiental

El PDUAE no s’oblida de guiar el desenvolupament d’equipaments que complementin el nou sector. Tres àrees específiques han estat designades per a aquestes finalitats, sumant un total de 12,8 hectàrees. En el seu enfocament ambiental, aplica normes estrictes de protecció fora dels sectors delimitats, cosa que engloba la millora de la xarxa de camins rurals i la gestió de l’aigua de reg mitjançant basses.

Un procés obert a la participació pública

Amb l’aprovació inicial del PDUAE, ara comença un període d’informació pública de 45 dies perquè les parts interessades presentin els seus comentaris i al·legacions. Aquest procés garanteix que la comunitat i les autoritats locals participin activament en la creació d’un pla que realment beneficiï la regió.
S’espera que aquest projecte estigui finalitzat definitivament a principis del 2027, quan serà aprovat oficialment per la Comissió de Territori de Catalunya. L’entrada en vigor serà després de la seva publicació al Diari Oficial de la Generalitat de Catalunya (DOGC).
El Camp de Tarragona, amb aquesta iniciativa, s’encamina cap a un futur prometedor on la indústria i la logística tindran un paper crucial en el seu creixement econòmic i la seva sostenibilitat ambiental.

La Zona Franca reforça la seva aposta industrial i tecnològica

El Consorci tanca el cercle de l’ampliació del DFactory i perfila un districte d’indústria urbana a les portes del port i de l’aeroport. Una operació que, tot i que es presenti en clau tecnològica, té conseqüències directes per a la logística metropolitana.

Hi ha operacions que es llegeixen millor amb dues notícies juntes que amb una de sola. La primera va arribar el 23 de juliol, quan el Plenari del Consorci de la Zona Franca de Barcelona (CZFB) va celebrar la seva sessió d’estiu sota la presidència de l’alcalde Jaume Collboni i amb els comptes del 2025 sobre la taula. La segona, cinc dies després: el Consell de Ministres va aprovar el 28 de juliol la licitació de les obres de l’anomenat edifici B, valorada en 25,4 milions d’euros, l’últim tràmit que faltava per completar l’expansió del DFactory Barcelona. Sumades, dibuixen un moviment que va bastant més enllà d’un edifici d’oficines tecnològiques.

De 17.000 a 60.000 metres quadrats

L’ampliació portarà el complex des dels 17.000 metres quadrats actuals fins als 60.000. No és un creixement incremental: és multiplicar per tres i mig la superfície d’un equipament que ja funciona al cent per cent d’ocupació.

El calendari està raonablement definit. L’edifici Cub té l’estructura acabada i la façana de vidre col·locada, amb previsió de finalitzar a finals d’octubre. Els edificis A i D avancen per acabar abans que s’acabi el 2026, la qual cosa permetria que les primeres companyies s’hi instal·lessin a començaments del 2027. L’edifici B, ara desbloquejat, requerirà uns quinze mesos d’obra un cop adjudicat el contracte. És a dir, el gruix del nou DFactory estarà operatiu entre el 2027 i el 2028.

El que avui ocupa aquest espai dona una idea de quin tipus de teixit s’hi està construint: 48 empreses especialitzades en robòtica, intel·ligència artificial, fabricació avançada, impressió 3D, realitat virtual, sensòrica, internet de les coses i ciberseguretat. Entre totes han registrat 63 patents internacionals. L’equipament ha rebut, a més, unes 5.000 visites d’organitzacions interessades a establir aliances o a valorar una implantació a Barcelona, una dada que el Consorci fa servir com a indicador de tracció internacional.

El delegat especial de l’Estat al CZFB, Pere Navarro, va plantejar l’ampliació en termes d’ecosistema més que no pas de metres: la idea és incorporar noves companyies líders en tecnologies d’indústria 4.0 i consolidar un entorn que afavoreixi la col·laboració entre elles. L’ambició declarada va un pas més enllà, cap al que l’entitat anomena DFactory Barcelona District: estendre aquest model al conjunt del polígon industrial de la Zona Franca.

Per què això interessa al sector logístic

Aquí hi ha la part que convé no passar per alt des del sector. El polígon de la Zona Franca no és un parc tecnològic aïllat a la perifèria: és el recinte industrial més gran de Catalunya, i comparteix frontera amb el port de Barcelona i amb el corredor que porta a l’aeroport Josep Tarradellas Barcelona-el Prat. Qualsevol decisió sobre quina activitat s’instal·la en aquests metres quadrats és, de facto, una decisió sobre fluxos de mercaderia.

La indústria urbana avançada genera un perfil de demanda logística molt diferent del magatzem tradicional. Són sèries curtes, components d’alt valor, materials especialitzats, prototips, equips que entren i surten amb urgència, logística inversa i serveis de valor afegit enganxats a la línia de producció. És càrrega que tolera malament els quilòmetres i que valora la proximitat per damunt del cost per palet. Traduït: pressió addicional sobre un sòl que ja està tensionat.

Aquest és el punt que el sector hauria de subratllar en el debat. El mercat immologístic català va tancar el primer semestre del 2026 amb una empenta notable, però amb un problema de fons que es repeteix a cada informe: falta producte disponible a les corones més properes a Barcelona. Si al mateix temps es reconverteix sòl de l’àrea metropolitana cap a indústria avançada i usos mixtos, la competència per cada hectàrea ben connectada s’agreuja. No és un argument contra la indústria urbana —és una aposta raonable i necessària—, sinó a favor de planificar en paral·lel la infraestructura logística que aquesta indústria necessitarà per funcionar.

Una agenda que també mira cap a la logística

El Consorci va aprofitar el plenari per posar data a dues cites que interessen directament el sector. La primera, la setena edició de la Barcelona New Economy Week (BNEW), del 5 al 7 d’octubre al mateix DFactory, amb prop de 270 ponents distribuïts en més de cinquanta panels i sessions al voltant de vuit àmbits de la nova economia, des de l’aviació i l’espai fins a l’energia, la salut o la intel·ligència artificial.

La segona té més calat simbòlic: el 2027 el SIL abandona la denominació de Saló Internacional de la Logística per passar a anomenar-se Saló de la Innovació Logística de Barcelona. La cita serà del 9 a l’11 de juny. El canvi de nom no és cosmètic; reflecteix cap on entén l’organitzador que es desplaça el centre de gravetat de la conversa sectorial.

Completen el quadre altres projectes presentats en la mateixa sessió, com la futura Torre Pública de Glòries —amb habitatge protegit, oficines administratives i equipaments comunitaris— i les iniciatives lligades a la designació de Barcelona com a Capital Mundial de l’Arquitectura 2026.

Què queda per resoldre

El moviment del Consorci confirma una tendència de fons: Barcelona vol retenir activitat productiva dins dels seus límits, en lloc d’expulsar-la cap a l’interior. És una tesi defensable i amb recorregut. Però només funciona si la cadena de subministrament que alimenta aquesta activitat troba espai, accessos i capacitat ferroviària a una distància raonable.

La indústria urbana no elimina la logística: la fa més freqüent, més fragmentada i més exigent. Convé que qui planifica el districte i qui planifica el sòl logístic metropolità seguin a la mateixa taula.